財富報告》是萊坊的旗艦年度刊物,提供有關全球財富、優質物業及投資的獨特觀點。.
今年的報告已經是第 17 版,詳細分析了全球的經濟表現、財富創造和資產類別,以及我們對全球商業和住宅房地產的預測。.
與我們聯繫
財富報告》是萊坊的旗艦年度刊物,提供有關全球財富、優質物業及投資的獨特觀點。.
今年的報告已經是第 17 版,詳細分析了全球的經濟表現、財富創造和資產類別,以及我們對全球商業和住宅房地產的預測。.
在調查期間,租戶查詢及實地視察數字上升。在香港特別行政區,由於邊境重新開放及防疫措施放寬,導致查詢及巡查次數增加。.
所有行業的擴張性需求均有所增長,其中以零售業和工業為主。香港特別行政區對更多空間的需求上升,而印度的新設和擴張活動則持續強勁。.
2 月份,整個區域的優惠力度減弱,尤以澳洲和韓國為甚。在韓國和印度的帶動下,租金持續回升。.
隨著擴張性需求的復甦,大多數市場的氣氛都有所改善。儘管亞太地區仍是租戶市場,但業主的議價能力正在提升。.
本報告原刊登於 https://www.cbre.com/insights/briefs/Asia-Pacific-Leasing-Market-Sentiment-Index-March-2023
過去半年來,市場對物流業的興趣持續,開發及交易活動均保持強勁。儘管如此,市場似乎已進入轉型期,有些人擔心先前緊張的供需平衡已開始鬆動。.
儘管大東京及大阪地區的整體空置率仍維持溫和,但平均租金在過去半年卻出現萎縮。此外,據報導,一些現有設施正為空置問題掙扎,而幾個新開發項目的預租活動也不景氣。.
事實上,預測在未來幾年內,這兩個次級市場都將出現一波新的供應量,租戶競爭也將加劇,這可能會導致空置率上揚和租金上調。同時,結構性因素看來也會影響物流業的信心。持續的勞工短缺持續增加物流公司的勞動成本,而建築成本和利率的上漲則迫使一些投資者重新考慮購入土地進行開發,以及暫時購入物流設施。.
儘管如此,該行業的基本面仍然強勁,而且由於電子商務產業的強勁增長潛力,租戶需求可能會持續。因此,物流市場未來的整體前景仍將保持樂觀。.
本報告原刊登於 https://www.savills.co.jp/research_articles/167577/210564-0
隨著電子商務滲透率趨於平穩,線上銷售增長趨於常態化,與此同時,大量消費者正重返實體零售店,帶動亞太地區許多市場的客流量增長。 我們的研究發現,該地區絕大多數消費者仍傾向透過多種實體與數位接觸點進行購物,亦即所謂的全通路購物模式。.
本篇觀點分析了推動實體零售回歸的關鍵因素,並闡述實體店鋪經營者應如何調整與轉型,以確保在全通路時代中保持競爭力。.
雖然有跡象顯示實體店舖仍將是銷售策略的核心,但世邦魏理仕(CBRE)認為,其角色必須適應並演變,以服務全通路零售。隨著這種演變,零售店舖將不再僅是純粹的交易場所,而是轉變為提供全方位顧客體驗的樞紐。 投資者與業主亦須調整策略,以適應不斷變化的消費者行為及零售商的偏好。.
自世邦魏理仕(CBRE)首次揭示千禧世代在生活、工作及消費方面的嚮往已近六年,我們重新展開研究,以追蹤各世代自那時以來的演變。 我們於去年底進行的「生活、工作與購物」調查,訪問了全球超過20,000名受訪者,涵蓋Z世代至嬰兒潮世代。此調查的目標仍是為了了解他們未來將如何生活、工作與購物,以及這些動態變化將如何影響他們所使用的房地產。.
這項調查共收集了約 1,500 名來自印度的受訪者意見,其結果為房地產租戶、開發商及投資者提供了嶄新的見解。我們相信,這些利害關係人可運用本調查結果,制定明智的決策與策略,確保我們的房地產空間能因應使用者不斷演變的需求。.
世邦魏理仕(CBRE)的《2023年中國投資者意向調查》於2022年11月8日至2022年12月2日期間進行。 共有207位主要以中國為基地的投資者參與了本次調查,調查內容涵蓋受訪者對2023年的購置意願,以及偏好的房地產策略、板塊和市場等各類問題。.
2022年,疫情相關的不確定性、地緣政治緊張局勢、經濟增長放緩以及租賃基本面疲弱,共同抑制了中國商業地產的投資信心。 全年投資總額年減22%,降至2,200億人民幣;跨境投資則年減19%,降至490億人民幣。 活躍的板塊包括多戶住宅、科技園區及工業廠房,這些領域持續受惠於公共REIT市場的發展。.
受訪者「增加購買」與「增加出售」的意願在 2023 年均有所下降,主因是對經濟衰退的擔憂以及日益升高的地緣政治緊張局勢,這反映出短期內的謹慎情緒。 然而,需特別指出的是,本次調查於2022年11月8日至12月2日期間進行,時間點早於政府公布標誌著「清零政策」轉向的十點計劃之前。 世邦魏理仕預期,隨著「清零」政策的放寬、包括「三支箭」在內的產業扶持政策推出,以及平台經濟的推動,將提振投資者信心,確保實際投資活動的表現超越調查結果。.
本報告原刊登於 https://www.cbre.com/insights/reports/2023-china-investor-intentions-survey
關於《2023年預算案》對房地產投資信託(REITs)及基礎設施投資信託(InvITs)的影響,相關論述已相當充分。透過本文,Resolut Partners 試圖簡明扼要地闡述擬議變革的內容、原因及後續發展,並主要針對全球金融投資者提供相關資訊。.
重點總結:
利率上升促使買家在進行房地產交易時,更為關注相關成本。對於國際買家而言,這些成本在不同司法管轄區之間可能存在顯著差異。若以房價百分比計算,其範圍從中國城市的不到10%到新加坡的35%不等。.
在競爭日益激烈的市場中,新加坡政府將外國買家購買任何住宅物業所須繳納的額外買家印花稅(ABSD)維持在 30% 的水平。.
與其他地區相比,北美城市的房產持有成本在購房、持有及售房總成本中佔有相當大的比重。這些成本主要由年度房產稅和房屋保險費構成。.
本報告原刊登於 https://www.savills.com/research_articles/255800/339112-0

過去五年,亞洲在FTSE EPRA/Nareit已開發市場指數(全球最受關注的房地產指數)的份額從2017年的25.0%下降到2022年底的21.0%。這項變更主要歸因於美國房地產投資信託基金(REITs)的成長,進一步將上市房地產投資信託基金的權力平衡轉移到北美,北美在該指數中的份額從2017年的57.1%上升到2022年的64.0%。.
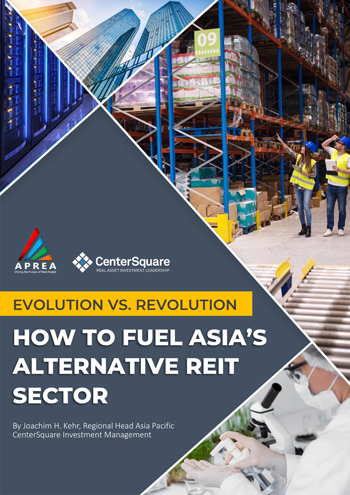
美國房地產投資信託基金(REITs)領域的成長主要得益於經濟結構轉型和股權投資者強勁需求催生的眾多另類房地產板塊。這些另類板塊在富時EPRA/Nareit已開發市場指數美國部分的佔比從2007年的34.0%上升至2017年的47.5%,並在2022年達到55.0%。.
美國上市 REIT 領域的成長非常顯著,以至於像 FTSE 這樣的指數編制者推出了上限指數,限制美國成分股的規模,以避免全球指數越來越被視為‘美國及其他’,從而降低其對投資者的實用性。.
有人可能會問:為什麼亞洲另類房地產投資信託基金(REITs)的成長速度未能跟上美國的成長步伐?事實上,亞洲另類REITs的成長速度甚至超過了美國。儘管亞洲在全球REIT指數中的權重有所下降——從2017年的27.11萬億至2022年的21.01萬億至2022年——但亞洲另類REITs的權重卻從全球指數的2.31萬億至3.8 ...
本文由 CenterSquare Investment Management 亞太區主管兼高級合夥人 Joachim Kehr 撰寫,探討了美國和亞洲另類 REIT 隨著時間的推移而擴張背後的行業,並探索了哪些行業為亞洲另類 REIT 提供了最大的增長潛力,提出了維持這種增長的進一步措施。.
Kemmu Kawai 於 2022 年 9 月加入 Longevity Partners Japan 擔任國家總監。他以東京為基地,負責監督日本、亞太地區及其他地區的所有營運和活動。他擁有超過16年的金融經驗,專門從事房地產和信貸投資。在加入 Longevity Partners 之前,他曾在 Norinchukin Bank 擔任投資組合經理,並在 Center Point Development 擔任投資經理。.
Kemmu Kawai
董事總經理
長壽夥伴