全球頂級住宅價格在第二季的漲勢有所增強。最新的年化增長率為 2.6%,顯示價格已從年初幾個月的低點回升,同時仍符合全球豪華住宅週期中相對穩健的階段。.
孟買上漲了 2.0% 和 1.7%。在亞洲以外地區,奈洛比以 5.0% 的表現,在該指數中位居季度表現第二強,其次是維也納(4.6%)和斯德哥爾摩(4.0%)。這些結果顯示,儘管亞洲城市在年度排名中仍佔據主導地位,但短期動能正呈現出更廣泛的地域分散趨勢。.
與我們聯繫

概括:
隨著今年逐步展開,衝突正逐漸成為全球的主導議題。無論是在貿易、科技或地緣政治領域,競爭與對峙正日益形塑經濟前景。以伊朗為例,經過短暫的停火後,七月敵對行動再度爆發,導致能源價格銳增。 迄今為止,全球經濟已展現出強韌性,成功抵禦了國際能源署署長法蒂赫·比羅爾所描述的「史上最大的能源安全威脅」。這種韌性反映在能源需求疲軟——特別是在亞太地區——以及全球庫存大幅減少,這些因素共同有助於維持市場的整體平衡。.
然而,儲備量已大幅下降,經合組織(OECD)各國持有的庫存量甚至在近期美國與伊朗達成框架協議之前,便已降至1990年以來的最低水平。這使得市場再度將焦點放在衝突的持續時間上,因為石油市場吸收供應中斷衝擊的能力將隨時間推移而減弱。 其可能的結果是價格波動性加劇(即使達成新協議亦然),其影響將透過通膨、消費者與企業信心,以及財政與貨幣政策前景,遠遠超出能源市場的範疇。.
主要心得
在全球數位基礎設施領域,數據中心產業已度過關鍵的一年,這主要得益於持續的雲端遷移與數位化進程,加上人工智慧的普及,這些因素共同推動了對數據中心基礎設施的需求激增。 2025年,全球房地產交易總額(包含單一資產銷售及開發用地收購)達$165億,其中開發用地收購量相較2024年更飆升12.4%,創下迄今為止的最高年度投資總額。 同樣地,高力國際(Knight Frank)針對數據中心的專項評估顯示,全球穩定營運數據中心市場價值達$1.95兆,較2024年增長39.3%。 展望未來,預計 2026 年至 2029 年間將交付 48GW 容量,這將使全球供應量增加 77%。 其中,人工智慧(AI)供應量預計將從8GW擴增至27GW,佔總營運中IT設施的24.5%。.
萊坊(Knight Frank)關於全球最具發展潛力經濟體中房地產市場表現與投資機會的終極指南。.
2026年上半年在整體利好的宏觀經濟背景下拉開序幕,但隨著時期推進,情勢逐漸變得更加複雜。 印度儲備銀行的回購利率在2026年上半年維持在5.25%,反映出自降息週期開始以來累計放鬆了125個基點。 鑑於上次降息已於2025年12月生效,貨幣政策委員會在2026年2月及6月的兩次會議中均維持利率不變,理由是西亞衝突引發的能源風險以及季風可能不足。2026財政年度的國內生產總值(GDP)增長率預估為7.6%,這印證了國內經濟的根本韌性。 然而,印度儲備銀行(RBI)將2027財政年度的GDP增長預測下修至6.6%,並將2027財政年度的CPI通膨預測上修至5.1%,反映出能源價格與糧食供應狀況存在的不確定性。 就住宅市場而言,累積的降息幅度持續支撐房貸負擔能力,但隨著進一步降息暫停及全球不確定性加劇,支撐需求直至2025年的貨幣政策助力已大致告一段落。.
經歷了本十年初期的動盪開局後,全球化正逐漸趨向新的平衡狀態。一連串重大的經濟與地緣政治衝擊,已重塑了貨物、資本與人員的跨境流動模式——這些流動曾是前一時代「大溫和」的標誌性特徵。.
推動變革的關鍵因素之一是政府影響力的增強。根據聯合國貿易與發展會議《投資政策監測報告》的分析,自 2022 年以來,各國政府每年平均實施約 220 項新的投資政策措施。這較新冠疫情前的平均水平增加了 75%。.
這些措施旨在實現一系列廣泛目標,包括應對日益加劇的經濟與技術競爭等常見的結構性壓力。其中許多措施著重於支持「戰略性」產業,例如半導體、潔淨能源及數位基礎設施,且往往涉及國家安全層面。.
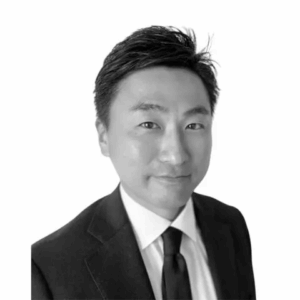
Kemmu Kawai 於 2022 年 9 月加入 Longevity Partners Japan 擔任國家總監。他以東京為基地,負責監督日本、亞太地區及其他地區的所有營運和活動。他擁有超過16年的金融經驗,專門從事房地產和信貸投資。在加入 Longevity Partners 之前,他曾在 Norinchukin Bank 擔任投資組合經理,並在 Center Point Development 擔任投資經理。.
Kemmu Kawai
董事總經理
長壽夥伴