APREA ロゴ

ナレッジ・ハブ

以下にリバランス結果をご案内いたします(有効日: 2026年9月21日 の取引開始):

  • GPR/APREA インベストアブル100指数
  • GPR/APREA 投資可能REIT 100指数
  • GPR/APREA 総合指数
  • GPR/APREA 複合REIT指数(アスタリスクで表示)

GPR/APREA インベスタブル100指数

付属品

オーストラリアチャーター・ホール・ロング・ウェール・REIT
オーストラリアチャーター・ホール・リテール・REIT
日本ジャパン・ロジスティクス・ファンド・インク 優先株

除外事項

中国チャイナ・エレクトロニクス・オプティクス・バレー・ユニオン・ホールディング株式会社
中国LOGAN GROUP CO LTD
中国SHENZHEN INVESTMENT LTD

GPR/APREA 投資可能リート100指数

付属品

オーストラリアCENTURIA OFFICE REIT
ニュージーランドグッドマン・ニュージーランドとグッドマン・プロパティ・サービスが統合

除外事項

オーストラリアクロムウェル・プロパティ・グループ
韓国ロッテREIT株式会社

GPR/APREA総合指数

付属品

MYSAMFIRST REAL ESTATE INVESTM *
MYSAYER HOLDINGS BHD
THAALLY リースホールド不動産投資信託 *
THAフューチャー・パーク 賃貸物件 F *
THAPRUKSA HOLDING PCL
TWNWE & WIN デベロップメント株式会社

除外事項

中国アジャイル・グループ・ホールディングス株式会社
中国チャイナ・エレクトロニクス・オプティクス・バレー・ユニオン・ホールディング株式会社
中国グレーター・ベイ・エリア AI コンピューティング・テック株式会社
中国広州R&Fプロパティーズ株式会社
中国カイサ・グループ・ホールディングス株式会社
中国SHIMAO GROUP HOLDINGS LTD
アイディーエヌBAKRIELAND DEVELOPMENT PT

AIは、不動産分野、とりわけクロスボーダー投資において、情報の非対称性を解消し始めており、アジア太平洋地域全体での市場比較、デューデリジェンスの迅速化、投資機会の評価を容易にしている。自動化による初期の効率化効果は、時間の経過とともにその差別化が薄れていく可能性が高く、独自のデータ、市場に関する専門知識、そして運営能力を兼ね備えた企業へと競争優位性がシフトしていくと見られる。.

機関投資家や資産運用会社にとって、より大きな意味合いとしては、AIが資産の選定と資産価値の両方に影響を与える可能性があるという点である。特に、運用コストの削減や市場情報の精度向上が、リターンの向上につながる場合においてその傾向は顕著である。この恩恵を最も享受できるのは、テクノロジーと、強固なガバナンス、人間の判断力、そしてAIの分析結果を効果的に活用できる人材とを組み合わせた企業となるだろう。.

概要

年が経過するにつれ、紛争が世界を特徴づける主要なテーマとなりつつある。貿易、技術、地政学のいずれの分野においても、競争と対立が経済の見通しをますます左右している。イランを皮切りに、一時的な沈静化を経て7月に敵対行為が再開され、その過程でエネルギー価格は急騰した。 世界経済は、国際エネルギー機関(IEA)のファティ・ビロル事務局長が「史上最大のエネルギー安全保障上の脅威」と表現した事態に対し、これまでのところ回復力を示している。この回復力は、特にアジア太平洋地域におけるエネルギー需要の低迷に加え、世界の在庫が大幅に減少したことにより、市場が概ね均衡を保っていることに起因している。.

しかし、備蓄量は急激に減少しており、OECD諸国の在庫量は、最近の米国とイランの枠組み合意が成立する前から、1990年以来の最低水準に達していた。これにより、紛争の長期化が再び注目されている。というのも、石油市場が供給混乱を吸収できる能力は、時間の経過とともに低下していくからである。 その結果として(たとえ新たな合意が成立したとしても)、価格の変動幅はさらに拡大する見通しであり、その影響はインフレ、消費者や企業の景況感、さらには財政・金融政策の見通しを通じて、エネルギー市場をはるかに超えて波及することになるだろう。.

要点

気候変動への適応はビジネス上不可欠であり、もはや議論や正当化の必要はない

パネリストたちは、組織はすでに生産性の低下や資産の脆弱化といった気候変動の影響を受けており、適応策が必要かどうかという議論の段階を乗り越えるべきだと強調した。気候リスクがビジネスにとっての脅威であることを経営陣に納得させることよりも、資産や事業運営、そして長期的な事業の持続可能性を守るための解決策の策定と拡大に焦点を当てるべきである。.

気候リスク評価と投資の間の隔たりを埋めるには、適応策を財務的な観点から表現する必要がある

多くの組織が気候リスク評価を実施しているものの、その評価結果を行動に移すことは依然として困難な課題となっています。投資を確保するには、損失回避、エネルギー節約、炭素価格、資産価値の保護といった指標を通じて、適応策の財務的価値を定量化した明確なビジネスケースが必要です。また、適切な投資を得て解決策を実行可能にするためには、このプロセスを資金調達の好機に合わせることが不可欠です。 適応策の取り組みは、その便益が財務的な観点から明確に示され、既存の資本計画サイクルと整合している場合に、投資を獲得できる可能性が高まります。.

主な調査結果は次のとおりです。

  • 85% 投資家のうち、今後5年間で「リビング」への投資を増やすと見込んでいる。.
  • 投資家の間では、安定しており、収益を生み出し、かつディフェンシブな「リビング・アセット」への関心が高まっています。最近の相場変動を受けて、 半分 回答者のうち、安定性が高く収益を生み出す資産をより好むと回答した人は多かったものの、実際には 17% 日本国外では機関投資家向けの物件の供給が限られていることを反映し、今後1~3年間において、安定化物件の買収が最も有力な取引構造になると見込まれている。この不均衡に加え、開発環境の厳しさも相まって、資本は市場参入に向けた代替ルートへと向かっており、73%は物件の再位置づけや用途変更戦略を積極的に検討している。.
  • オーストラリア・ニュージーランド そして 日本 投資先としての魅力において、他のアジア太平洋(APAC)市場を明らかに上回っており、これは日本における機関投資家規模の大きさと、オーストラリアの成長の可能性を支える住宅供給不足が相まって表れている。.
  • 市場の不透明さは依然として投資の足かせとなっている。買い手と売り手の価格差が最大の投資課題であり、これは 44% 回答者のうち、次いで開発の実現可能性(29%). 取引実績が限られていることや透明性に一貫性がないことから、投資家が資産の価格を評価したり、資本を投入したりすることが難しくなっている。.

データセンターは、アジア太平洋地域全体におけるインフラ投資の中核をなす存在となっています。.

AIの導入、クラウドの拡大、企業のデジタルトランスフォーメーション、およびデジタル主権に関する取り組みを原動力として、このセクターは引き続き多額の資本を引き付けています。一方で、電力、用地、開発能力に関する制約が、投資家、事業者、開発業者が成長機会を特定し、確保する方法に変化をもたらしています。.

デジタルインフラ分野全体で競争が激化する中、アジア太平洋地域の多くの市場では、信頼性の高い市場情報や確固たる投資ベンチマークへのアクセスが依然として限られている。パフォーマンス、リスク、そして長期的な価値創造を左右する要因を理解することが、これまで以上に重要となっている。.

最新版『アジア太平洋データセンター投資動向 2026』では、同地域のデータセンター業界を変革しているトレンドについて包括的な分析を行い、14の主要市場にわたる洞察を提供しています。.

レポートをダウンロードして、以下の点について理解を深めましょう:

  • アジア太平洋地域のデータセンター市場における資本の流れ
  • この地域において、次にデジタルインフラの拠点として台頭しつつあるのはどの地域か
  • 投資判断や市場動向を左右する主な要因
  • 将来の成長と価値創造の機会を左右するトレンド

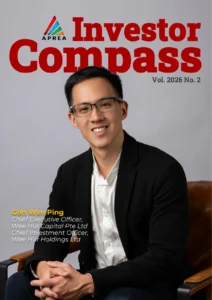
ゴー・ウィー・ピンについて

リーダーシップ、規律、そして 実物資産の成長

APREAの「Real Assets, Real People」では、アジア太平洋地域のリアルアセット業界の未来を切り拓くリーダーたちにインタビューを行い、各組織の成長を支えるアイデア、意思決定、そしてリーダーシップの原則を探ります。 今号では、ゴー・ウィー・ピン氏が、不動産資産から運営プラットフォームへの移行、PBSAの成長、AIの役割、そして市場サイクルを超えた強靭なビジネスを構築するために必要な要素について、その見解を語ります。.

“「アジア太平洋地域は依然としてブランド付き住宅の重要な成長エンジンであるが、その次の展開は市場の広さによって左右されるだろう、,
「その主要なものの規模には及ばない。」”

アジア太平洋地域は現在、世界で2番目にブランド住宅市場が確立された地域であり、世界全体の完成済みプロジェクトの約23%を占めています。同地域は引き続き目覚ましい勢いを示しており、2032年までにさらに187件のプロジェクトが完成する見込みですが、その成長の様相は変化しつつあります。 絶対値としては相当な規模ではあるものの、この97%という成長率は米州と同水準であり、欧州、そしてとりわけ業界で最も急成長している地域として台頭してきた中東・アフリカには及ばない。.

方向性を決めるのはファンダメンタルズではなく金利だ。この地域全体でリース需要は堅調で供給は逼迫しているが、地域の金利動向が原油価格、ひいては湾岸地域の動向に左右され続けている限り、これらの要因はセクターの評価を見直すことにはつながらない。 8月7日に発表された米国の雇用統計(-23,000人、下方修正分103,000人を含む。平均時給は前年比3.2%で、 2021年5月以来の低水準)により、9月の利上げ予想確率は42~44%に低下し、利上げのリスクは10月に先送りされた。コアCPIは2.6%で安定しており、据え置きが妥当である。.

日本。. 決算発表が相次ぎ、結果がまとまった。三井不動産の第1四半期の業績悪化は事前予想通りであり、今会計年度の首都圏におけるすべての賃貸契約更新では、賃料が上昇した。 東京建物は、261億円の不動産売却益を背景に業績予想を上回り、過去最高水準の予想に上方修正したが、住宅部門の営業利益は83.2%減少しており、マンションは金利上昇の影響を受けないという主張を裏付けるものではない。 都心5区の募集賃料上昇率は、2025年12月の前年比+5.5%から+11.4%へと加速した。 制約となっているのは日銀の1.00%であり、市場コンセンサスは12月までに1.25%に達すると見ているが、9月までに達しても驚くことではない。サンケイビルの第1次入札額が予想の5,000億~8,000億円に対し1兆円近くに達したことは、キャップレートの軟化を否定する材料となっている。.

オーストラリア。. 懸念材料は、業績そのものではなく、通期業績見通しに関するリスクである。ストックランドとミルバックは住宅部門の業績を修正し、EV/EBITDAは2022年の底値水準をわずかに上回る水準に戻っているが、ヘッジ比率は2022年よりも高く、既存の借入コストもすでに高水準にあるため、大幅な悪化は予想されない。.

香港。. 中価格帯の住宅市場はエンドユーザーの需要に支えられている一方、高級住宅市場は依然として苦戦を強いられている。 資本還元が注目のテーマとなっている。Wharf REICは配当性向を90%に引き上げ、株価は13.7%高で引けた。Linkは売却益を自社株買いに充てることを決定しており、当社はFortune REITに対し、Stars of Kovanの売却益についても同様の措置を講じるよう要請する書簡を送付した。.

シンガポール。. 特筆すべき出来事はない。8月12日のCICTが最後の主要な報告となった。パラゴンは3.9%のエントリー利回りを示しており、アジア・スクエア・タワー2の3.0%と比較して、2025年度のプロフォーマDPUを2.1%押し上げている。.