APREA ロゴ

ナレッジ・ハブ

  • アジア太平洋地域のデータセンター業界は大幅な拡大が見込まれており、2025年から2030年にかけて24 GWの新規容量が追加されると予想され、その不動産価値はおよそ2,860億米ドルに達する見込みである。.
  • 日本、シンガポール、韓国、オーストラリアといった確立された拠点は、安定した資産への投資機会を提供している一方、インドや東南アジアの新興市場は、より大きな発展と成長の可能性を秘めています。.
  • 投資家は、自身の希望するリスク・リターンプロファイルに応じて、直接保有、合弁事業、プラットフォーム投資、私募ファンド、上場投資商品などを通じて、このセクターに投資することができます。.
  • 電力の供給状況や拡張余地は、投資判断においてますます重要な要素となっており、土地や電力が比較的容易に入手できるジョホールなどの市場では、特に大きなビジネスチャンスが生まれています。.
  • 長期的な価値は、強靭なインフラ、強力な接続性、適切なテナント、そして技術の変化や電力密度の向上に対応できる資産を確保できるかどうかに、ますます左右されるようになるでしょう。.

フレキシブルオフィスは不動産戦略の中核へと進化しており、世界的な需要を牽引しているのは米国、市場の成熟度ではインドが首位を占めています。インドのフレキシブルオフィスの供給量は、2026年上半期に8,870万平方フィートに達し、2030年までに2倍になると予測されています。 企業の需要拡大、国際的な事業拡大、そして機関投資家の参入が、このセクターの成長を牽引している。プレミアムワークスペースソリューション、マネージドオフィス、統合型ワークプレイスサービスが、市場発展の次の段階を形作ると予想される。.

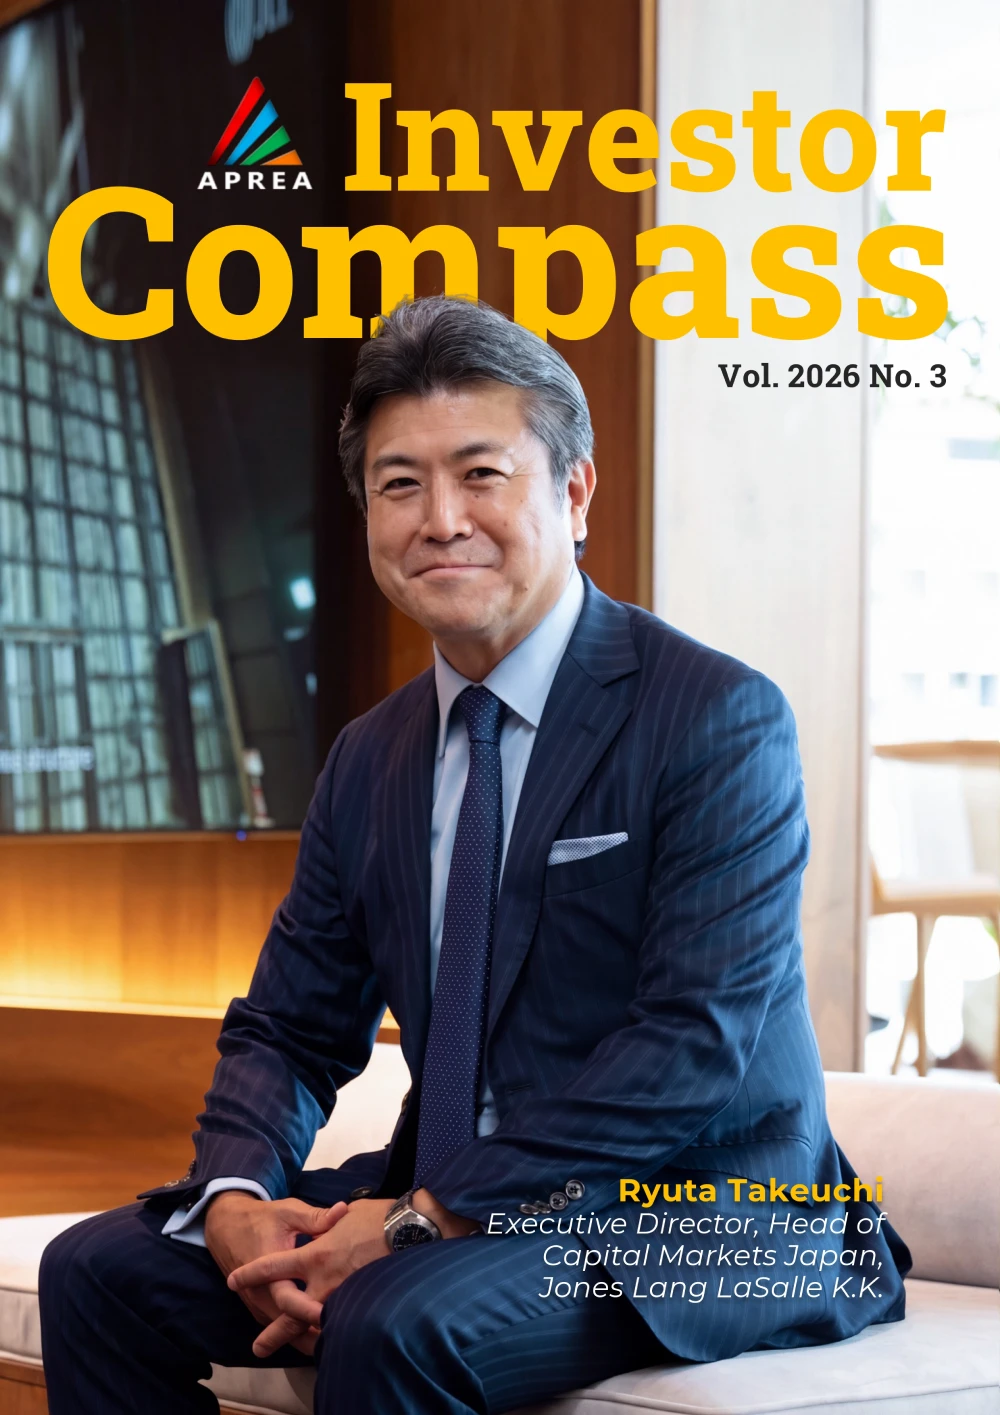
APREAインベスター・コンパス:竹内竜太氏(JLL)を特集

APREAの『Investor Compass』では、アジア太平洋地域の実物資産業界の未来を切り拓くリーダーたちにインタビューを行い、同地域全体の資本配分に影響を与える市場動向、投資テーマ、そしてリーダーたちの視点について探っています。.

今号では、JLLの竹内竜太氏が、拡大を続ける日本の不動産投資市場、新たな資産クラスの台頭と地域ごとの投資機会、グローバルな機関投資家の期待の変化、そしてより複雑化する投資環境において競争力を維持するために企業に必要な能力について、見解を述べています。.

ハイライト:
「リアル・アセット、リアル・ピープル」――ジョーンズ・ラング・ラサール株式会社 執行役員、日本資本市場部門責任者 竹内 竜太氏.
ナレッジ・ブリーフ – J-REITの投資対象の拡大:データセンターなどの運用資産への投資増加
トレンドウォッチ – インドに焦点を当てる:GCCの好況と機関投資家の資金が不動産市場の新たな成長段階を牽引

第2四半期、世界のプライム住宅価格の上昇ペースは強まった。直近の年間上昇率は2.6%であり、これは年初数ヶ月からの回復を示している一方で、世界の高級住宅市場のサイクルにおいて比較的緩やかな局面が続いている状況と整合している。.

ムンバイは2.0%および1.7%上昇した。アジア以外では、ナイロビが5.0%で同指数において四半期別で2番目に高い伸びを示し、続いてウィーンが4.6%、ストックホルムが4.0%となった。この結果は、アジアの都市が年間ランキングで依然として優位な地位を維持している一方で、短期的な勢いが地理的により分散しつつあることを示唆している。.

アジアのインフラ投資の範囲は、都市化、サプライチェーンの変容、そしてAIやデータセンターによる電力需要の増加を背景に、従来の交通・物流分野から、電力網、エネルギー貯蔵、デジタルインフラへと広がりつつある。 2050年までの世界全体のインフラ投資需要見込み額151.1兆米ドルのうち、アジア太平洋地域が半分以上を占めると予想されており、送電、配電、およびユーティリティ規模の蓄電が最も急成長している分野の一つとなっている。.

投資家にとって、投資機会は、インフラの規模そのものよりも、供給能力に限りがあり、安定した電力供給が確保され、需要が実証されており、持続的なキャッシュフローが見込める資産にますます集中しつつある。中国はその可能性と制約の両方を如実に示している。データセンターへの投資は加速しているが、国有化、政策リスク、実行リスクといった要因により、民間資本はパートナーシップや運営プラットフォーム、支援インフラへと向かう可能性がある。.

アジア太平洋地域のオフィス入居企業は、出社率が安定化し、AIの導入が加速し、企業がプレミアムなオフィススペースをますます重視するようになる中、ワークプレイスの変革において新たな段階に入っています。CBREの「2026年アジア太平洋地域オフィス入居企業調査」によると、回答者の半数が、今後3年間で自社のオフィススペースが拡大すると見込んでいます。.
 
この調査では、同地域の650名を超える企業不動産担当幹部から、職場の優先事項や戦略、成長計画、AIの導入状況に関する知見が得られています。.

7月の雇用統計が低調だった(当初はマイナスだったが、わずかにプラスへと上方修正された)ことを受け、8月の雇用者数は16万2,000人増加し、市場予想の5万3,000~8万人の範囲を大幅に上回ったほか、失業率は4.1%で横ばいとなった。 新たに創出された雇用は低賃金のものが多く、依然として教育・医療分野に集中しているとの指摘もあるが、これが
FRBにとっては難しい局面が続くだろう。.

11日に発表される消費者物価指数(CPI)の数値は、注視されることになるだろう。雇用統計に加え、ブレント原油価格が4月30日の高値120.88米ドルから9月4日には94.71米ドルまで下落した後、 、先週の米イラン間の新たな緊張を背景に100米ドル台まで反発した動きを併せて見れば、9月15日~16日のFOMCは、再び利上げと据え置きを巡る真の議論の場となり、単なる
1か月前に市場が落ち着きを見せていた「緩やかな上昇傾向」の状態。.

インドの成長の軌跡は、より大規模かつより正式な経済を支える都市、インフラ、生産資産の能力によって、ますます形作られつつある。不動産はこの変革の中心に位置している。不動産は、家庭や企業に物理的なインフラを提供し、建設や関連活動を通じて雇用を創出し、製造業やサービス業を支えている。
商業・産業用資産を通じて、経済の新たな分野をますます活性化させている
デジタルインフラや組織的な物流など。.

したがって、その重要性は不動産そのものの価値にとどまらない。不動産は、経済生産、雇用、資本形成、そして関連産業の広範なネットワークに影響を及ぼす。こうした連関により、不動産は「ヴィクシット・バーラト」実現の重要な原動力となっており、生産能力の向上、投資の強化、そして持続的な経済成長に必要な物理的環境の整備に寄与している。
成長。.

APREAフィリピン会議の主なポイント

  • フィリピンの不動産市場は、堅調な国内消費と経済活動による恩恵を受け続けており、小売、ホスピタリティ、物流の各分野におけるビジネスチャンスを支えている。一方、観光業の回復や貿易の拡大も、さらなる需要の牽引要因となっている。.
  • 成長はメトロ・マニラの外へとますます広がりを見せており、ルソン島北部、中部、南部、およびビサヤ諸島の一部では、住宅、工業用地、総合開発地域に対する需要が高まっています。.
  • フィリピンの不動産市場が従来のセクターの枠を超えて拡大する中、産業用、物流、冷蔵倉庫、データセンターといった分野が、新たな投資先として注目を集めています。機関投資家向けの資産を開発することは、初めての海外投資家を誘致し、さらなる資本流入を促す取引実績を築く一助となります。.
  • REITの対象資産が従来の不動産以外にも拡大すれば、フィリピンの上場実物資産市場がさらに広がりを見せる可能性がある。データセンター、有料道路、港湾、インフラ投資ビークルを対象とした新たな規制により、すでに上場候補案件が相次いでおり、資本の再投資やエグジットの選択肢がさらに広がる可能性がある。.