APREA 徽标

知识中心

请参阅下文的再平衡结果(生效日期为 2026年9月21日 交易开始)

  • GPR/APREA 可投资100指数
  • GPR/APREA 可投资房地产投资信托基金(REIT)100指数
  • GPR/APREA 综合指数
  • GPR/APREA 综合房地产投资信托指数(标有星号)

GPR/APREA 可投资 100 指数

包含物

澳大利亚查特霍尔·朗韦尔房地产投资信托基金
澳大利亚查特霍尔零售房地产投资信托基金
日本日本物流基金公司普通股

除外条款

中国中国电子光学谷联合控股股份有限公司
中国洛根集团有限公司
中国深圳投资有限公司

GPR/APREA 可投资 REIT 100 指数

包含物

澳大利亚CENTURIA 办公地产投资信托
新西兰GOODMAN NEW ZEALAND 与 GOODMAN PROPERTY SERVICES 合并

除外条款

澳大利亚克伦威尔地产集团
韩国乐天房地产投资信托有限公司

GPR/APREA综合指数

包含物

马来西亚AMFIRST 房地产投资 *
马来西亚AYER HOLDINGS BHD
泰国ALLY 租赁权房地产投资信托基金 *
泰国未来公园租赁权房产 F *
泰国PRUKSA HOLDING PCL
TWNWE & WIN 开发有限公司

除外条款

中国AGILE GROUP HOLDINGS LTD
中国中国电子光学谷联合控股股份有限公司
中国大湾区人工智能计算科技有限公司
中国广州富力地产股份有限公司
中国凯萨集团控股有限公司
中国世茂集团控股有限公司
国际化名BAKRIELAND DEVELOPMENT PT

人工智能正开始缩小房地产领域的信息不对称现象,特别是在跨境投资领域,这使得比较不同市场、加快尽职调查以及评估亚太地区的投资机会变得更加容易。自动化带来的初期效率提升,随着时间的推移,其差异化程度可能会逐渐减弱,竞争优势将逐渐转向那些能够将专有数据、市场专业知识和运营能力相结合的企业。.

对于机构投资者和资产管理公司而言,更深远的影响在于,人工智能可能会同时影响资产选择和资产价值,特别是在运营成本降低和市场情报优化进而转化为更高回报的情况下。能够从中获益最多的企业,将是那些将技术与健全的公司治理、人类判断力以及能够有效运用人工智能输出结果的员工队伍相结合的企业。.

概括:

随着今年的发展,冲突正逐渐成为全球的主要主题。无论是在贸易、技术还是地缘政治领域,竞争与对抗都在日益塑造着经济前景。以伊朗为例,经过短暂的缓和后,7月敌对行动再度爆发,导致能源价格在此过程中急剧上涨。 迄今为止,全球经济已证明其具备应对国际能源署署长法提赫·比罗尔所称的“历史上最大的能源安全威胁”的韧性。这种韧性反映在能源需求疲软——特别是在亚太地区——以及全球库存的大幅减少,这些因素共同有助于维持市场的总体平衡。.

然而,储备量已大幅下降,经合组织(OECD)成员国的库存量甚至在近期美国与伊朗达成框架协议之前,就已降至1990年以来的最低水平。这使得冲突的持续时间再次成为关注焦点,因为石油市场吸收供应中断冲击的能力会随着时间的推移而减弱。 其可能带来的结果是价格波动加剧(即使达成新协议),其影响将通过通胀、消费者和企业信心以及财政和货币政策前景,远超出能源市场范围。.

要点总结

气候适应是企业经营的必然要求,不应再需要就此进行辩论或辩护

与会专家强调,各组织已经面临气候变化的影响,例如生产力下降和资产脆弱性加剧,因此不应再纠结于“适应是否必要”这一问题。重点应放在规划和推广解决方案上,以保护资产、运营以及企业的长期生存能力,而不是试图说服领导层相信气候风险对企业构成了威胁。.

要弥合气候风险评估与投资之间的差距,就需要将适应措施以金融术语来表述

尽管许多组织都在开展气候风险评估,但将评估结果转化为具体行动仍面临挑战。要获得投资,需要一份清晰的商业案例,通过“避免的损失”、“节能”、“碳定价”和“资产价值保护”等指标,量化适应措施的财务价值。将这一过程与融资窗口相协调也至关重要,以确保解决方案能够在适当的投资支持下付诸实施。 当适应举措的效益以财务术语明确表述,并与现有的资本规划周期相协调时,这些举措更容易获得投资。.

主要研究结果包括:

  • 85% %的投资者预计未来五年内将增加在“Living”领域的投资。.
  • 投资者越来越青睐那些状况稳定、能产生收益且具有防御性的“生活类”资产。近期的市场波动促使 一半 受访者中,有更多人表示更倾向于选择稳定的、能产生收益的资产,但只有 17% 预计在未来一到三年内,稳定型收购将成为最可能的交易结构,这反映出日本境外符合机构投资标准的物业供应有限。由此产生的不平衡,加之开发环境充满挑战,正推动资本转向其他进入市场的途径,其中73%正在积极考虑重新定位或改变用途的策略。.
  • 澳大利亚/新西兰 和 日本 在潜在投资方面,该市场明显领先于亚太地区的其他市场,这反映了日本机构投资规模与澳大利亚住房供应不足共同支撑了其增长潜力。.
  • 市场透明度不足仍是制约投资的因素。买卖双方的定价差距是首要的投资挑战,这一点已被 44% 受访者中,其次是开发可行性(29%). 交易数据有限且透明度参差不齐,使得投资者更难对资产进行估值并配置资本。.

数据中心已成为亚太地区基础设施投资的核心支柱。.

在人工智能应用、云计算扩展、企业数字化转型以及数字主权举措的推动下,该行业持续吸引着大量资本。与此同时,电力、土地和开发能力方面的限制正在重塑投资者、运营商和开发商识别并把握增长机遇的方式。.

随着数字基础设施行业的竞争日益激烈,在亚太地区的许多市场中,获取可靠的市场情报和稳健的投资基准仍然十分有限。了解那些影响业绩、风险和长期价值创造的因素,如今比以往任何时候都更为重要。.

最新发布的《2026年亚太地区数据中心投资格局》报告对正在重塑该地区数据中心行业的趋势进行了全面分析,并提供了涵盖14个关键市场的深度洞察。.

下载该报告,深入了解:

  • 亚太地区数据中心市场的资本流向
  • 哪些地区正逐渐成为该地区下一个数字基础设施枢纽?
  • 影响投资决策和市场表现的关键因素
  • 将决定未来增长和价值创造机遇的发展趋势

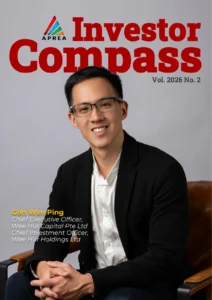
吴伟平在

领导力、纪律与 实物资产增长

在APREA的《实物资产,真实人物》栏目中,我们采访了那些正在塑造亚太地区实物资产行业未来的领军人物,探讨推动其组织成长背后的理念、决策及领导原则。 在本期节目中,吴伟平分享了他对从房地产资产向运营平台转型、PBSA的发展、人工智能的作用,以及如何构建能够超越市场周期、具备韧性的企业的见解。.

“亚太地区仍然是品牌住宅的重要增长引擎,但该地区未来的发展将取决于其市场的广度,,
”其规模远不及领先企业。”

亚太地区目前是全球品牌住宅市场发展最为成熟的第二大区域,约占全球所有已竣工项目的23%。尽管该地区仍保持着强劲的发展势头——预计到2032年还将有187个项目竣工——但其增长模式正在发生变化。 尽管从绝对值来看这一97%的增长率相当可观,但其增速与美洲持平,且落后于欧洲,尤其落后于中东和非洲——后者已跃升为该行业增长最快的地区。.

利率决定走势,而非基本面。该地区租赁市场表现强劲,供应紧张,但这些因素均未能推动该行业估值重估,因为该地区的利率走势仍受制于油价,进而受制于海湾地区。 8月7日公布的美国非农就业数据(-2.3万,其中下修10.3万,平均时薪同比为3.2%, 创2021年5月以来最低水平),将9月加息概率降至42%-44%,并将加息风险推迟至10月。核心CPI稳定在2.6%,这为维持利率不变提供了依据。.

日本。. 业绩已出炉并综合汇总。三井不动产第一季度的业绩下滑符合此前预期,本财年大东京地区的每份租赁续约均以更高的租金达成。 东京建物凭借261亿日元的房产销售收益超出预期,并将业绩指引上调至创纪录水平,但住宅业务营业利润同比下降83.2%,这削弱了“公寓不受利率上升影响”这一论点。 东京都心五区的要价租金增速已从2025年12月的+5.5%加速至同比+11.4%。 制约因素是日本央行将利率维持在1.00%;市场普遍预期12月前将升至1.25%,若9月前实现我们也不会感到意外。产经大厦首轮竞标价接近1tn日元,远超500-800bn日元的预期,这表明资本化率并未走软。.

澳大利亚。. 指引是全年业绩报告中的风险所在,而非业绩本身。Stockland和Mirvac已在住宅业务方面进行调整,其EV/EBITDA指标已回升至略高于2022年低点水平,但套期保值比率高于2022年,且现有债务成本已处于高位,因此我们预计不会出现实质性恶化。.

香港。. 中端住宅市场受到终端用户需求的支撑,而豪华住宅市场则持续低迷。 资本回报是当前主旋律:Wharf REIC将其派息率上调至90%,股价收盘上涨13.7%;Link已承诺将资产处置所得用于股份回购;我们已致函Fortune REIT,敦促其对Stars of Kovan的处置所得采取同样的处理方式。.

新加坡。. 此事并无特别值得关注之处,CICT于8月12日发布的报告是最近一份重要报告。Paragon的3.9%入场收益率高于Asia Square Tower 2的3.0%,这将使2025财年预计每单位分红(DPU)提升至2.1%。.