第二季度,全球高端住宅价格涨幅有所扩大。最新的年化增长率为2.6%,较今年年初有所回升,但仍符合全球豪华住宅周期中相对温和的阶段特征。.
孟买上涨了2.0%和1.7%。在亚洲以外地区,内罗毕以5.0%的涨幅在该指数中位列季度涨幅第二,其次是维也纳(4.6%)和斯德哥尔摩(4.0%)。这些结果表明,尽管亚洲城市在年度排名中仍占据主导地位,但短期增长势头正呈现出更广泛的地域分布。.

概括:
随着今年的发展,冲突正逐渐成为全球的主要主题。无论是在贸易、技术还是地缘政治领域,竞争与对抗都在日益塑造着经济前景。以伊朗为例,经过短暂的缓和后,7月敌对行动再度爆发,导致能源价格在此过程中急剧上涨。 迄今为止,全球经济已证明其具备应对国际能源署署长法提赫·比罗尔所称的“历史上最大的能源安全威胁”的韧性。这种韧性反映在能源需求疲软——特别是在亚太地区——以及全球库存的大幅减少,这些因素共同有助于维持市场的总体平衡。.
然而,储备量已大幅下降,经合组织(OECD)成员国的库存量甚至在近期美国与伊朗达成框架协议之前,就已降至1990年以来的最低水平。这使得冲突的持续时间再次成为关注焦点,因为石油市场吸收供应中断冲击的能力会随着时间的推移而减弱。 其可能带来的结果是价格波动加剧(即使达成新协议),其影响将通过通胀、消费者和企业信心以及财政和货币政策前景,远超出能源市场范围。.
主要收获
在全球数字基础设施领域,全球数据中心行业刚刚度过了一个关键之年。在持续的云迁移和数字化转型推动下,加之人工智能的蓬勃发展,数据中心基础设施的需求得到了强劲提振。 2025年,全球房地产交易总额(包括单一资产销售和开发用地收购)达到$16.5亿,其中开发用地收购额较2024年激增12.4%,创下迄今为止的最高年度投资总额。 同样,莱坊(Knight Frank)针对数据中心的专项评估显示,全球稳定运营数据中心市场估值达$1.95万亿,较2024年增长39.3%。 展望未来,预计2026年至2029年间将交付48GW,这将使全球供应量增加77%。 其中,AI 供应量将从 8GW 扩大至 27GW,占总运行 IT 容量的 24.5%。.
莱坊关于全球最具发展前景的经济体中房地产市场表现与投资机遇的终极指南。.
2026年上半年在总体有利的宏观经济背景下拉开帷幕,但随着时期的推进,形势变得日益复杂。 2026年上半年,印度储备银行的回购利率维持在5.25%,这反映出自降息周期开始以来累计宽松了125个基点。 鉴于上次降息已于2025年12月生效,货币政策委员会在2026年2月和6月的两次会议上均维持利率不变,理由是西亚冲突带来的能源风险以及季风可能不足。2026财年GDP增长率预计为7.6%,这印证了国内经济的内在韧性。 然而,印度储备银行将其2027财年GDP增长预测下调至6.6%,并将2027财年CPI通胀预测上调至5.1%,这反映了能源价格和粮食供应状况存在的不确定性。 就住房市场而言,累积的降息幅度继续支撑住房贷款的可负担性,但鉴于进一步降息暂缓且全球不确定性加剧,支撑2025年需求持续增长的货币政策利好效应已基本耗尽。.
经历了本十年初的动荡开局,全球化正逐渐趋于一种新的平衡。一系列重大的经济和地缘政治冲击,重塑了商品、资本和人员的跨境流动格局——正是这种流动曾定义了上一时期的‘大温和’时代。.
推动这一变化的关键因素之一是政府影响力的增强。自2022年以来,各国政府每年平均出台约220项新的投资政策措施。根据联合国贸易和发展会议《投资政策监测报告》的分析,这一数字较新冠疫情前的平均水平增长了75%。.
这些举措旨在实现一系列广泛的目标,包括应对日益加剧的经济和技术竞争等常见的结构性压力。其中许多举措侧重于支持‘战略性’领域,包括半导体、清洁能源和数字基础设施,这些领域往往涉及国家安全层面。.
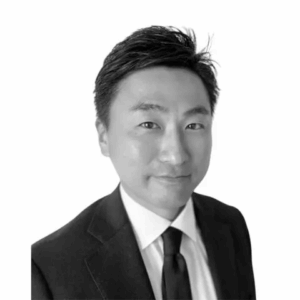
Kemmu Kawai 于 2022 年 9 月加入 Longevity Partners Japan,担任国家总监。他常驻东京,负责日本、亚太地区及其他地区的所有业务和活动。他拥有超过 16 年的金融从业经验,专门从事房地产和信贷投资。在加入 Longevity Partners 之前,他曾在 Norinchukin 银行担任投资组合经理,并在 Center Point Development 担任投资经理。.
Kemmu Kawai
常务董事
长寿伙伴