APREA ロゴ

ソート・リーダーシップ

香港における新型コロナウイルスの第5波の発生と、引き続き厳格な国境管理が相まって、投資家や企業は、商業用不動産事業の運営において「ニューノーマル」に対応するための新たな戦略を模索している。.

当社の「2022年香港市場見通し」レポートでは、寅年の商業用不動産市場の今後の方向性に影響を与えると見られる6つの要因を取り上げています:

  1. ESGは重要すぎて無視できない
  2. 高級オフィス物件のお買い得物件探し
  3. 北部大都市圏で、開発業者が土地保有量を拡大へ
  4. 自動化と倉庫の連携が進んでいる
  5. フィットネスセンターへの新たな需要を創出する健康的なライフスタイル
  6. 高品質なオンライン会議および共同作業スペースへのニーズの高まり

気候危機が迫る現代において、人工知能(AI)は建築環境に何をもたらすことができるのでしょうか?深層強化学習の核心にあるのは、エージェントと環境です。私たちが環境内での行動が地球規模で甚大な影響を及ぼすことを学び始めたのと同様に、革新的なAIもまた学習を続けています――しかも、私たちよりも速いペースで。.

建築環境におけるHVACシステムのエネルギー効率を最適化するために深層強化学習を活用することで、居住者の快適性を損なうことなく、私たちの行動がもたらす悪影響を最小限に抑えることができます。世界中の企業がネットゼロへの移行を目指している中、この技術は極めて重要な役割を果たすことになります。.

しかし、なぜ深層強化学習がHVACの性能を最適化する最良の方法なのでしょうか?

続きを読む

エスター・アン著

環境、社会、ガバナンス(ESG)の統合はもはや選択肢ではありません。世界的な「ゼロへの競争」において[1], UNFCCCが主導するこの枠組みでは、5,200社以上の企業、1,040都市、440の投資家が、気候変動を促進するための国際的な同盟に加わり、意欲を高めています。COP26以降、世界のGDPの901兆3千億米ドル以上が、今世紀半ば頃までにネットゼロを達成することにコミットしています。.[2] 17日によると番目 世界経済フォーラムのグローバルリスク報告書第20版では、環境リスクが今後10年間で最も重大な5つの長期的脅威であると認識されました。.[3] 気候リスクは投資リスクとビジネスリスクです。気候変動によって引き起こされる損害により、2040年までに世界の不動産保険料が最大41%増加すると予測されています。.[4] 建築・建設部門は世界の炭素排出量の約40%を占めており、[5], 不動産セクターは持続可能な開発を推進する上で最適な立場にあります。.  

統合:ビジネスと気候変動へのレジリエンスのための強固な基盤

シティ・デベロップメンツ・リミテッド(CDL)のESG戦略は、1995年に確立された企業理念「建設と環境保護」に根ざしています。CDLの価値創造ビジネスモデルは、統合、イノベーション、投資、そしてインパクトという4つの主要な柱を基盤としており、CDLは「脱炭素化」、「デジタル化とイノベーション」、「情報開示とコミュニケーション」という3つの主要な成果目標の達成を目指しています。2017年に策定されたサステナビリティ・ブループリント「CDL Future Value 2030」は、CDLの事業戦略と事業運営全体にわたる明確な戦略目標とESG目標を定めています。.

CDLのサステナビリティポートフォリオは、取締役会のサステナビリティ委員会に直接報告され、ESG要因は事業、運営、成長戦略に効果的に統合されています。2018年、CDLグループは 得る. 戦略に焦点を当てる GESGレンズを採用しながら成長し、, E運用効率を高めるための資産の強化と T長期的かつ持続的な価値を提供するための変革。.

イノベーション:グリーン革命に向けた持続可能な技術の拡大

CDL は、イノベーションが気候変動解決策の重要な推進力であることを認識し、2020 年にグリーン ビルディング & テクノロジー アプリケーション チームを設立しました。このチームは、組織のエンタープライズ イノベーション委員会と連携し、最先端のテクノロジーを活用して、資産の設計、構築、管理の方法における CDL の二酸化炭素排出量を削減しています。.  

CDLは、循環型ソリューションを推進するため、高度な低炭素建設工法と資材の実現可能性を研究し、炭素排出量の削減に取り組んでいます。このため、CDLは建設可能な設計を強化し、労働集約型のプロセスへの移行を進め、製造・組立のための統合デジタルデリバリー・設計(DfMA)技術に注力しています。これにより、CDLは現場労働者への依存を軽減し、職場の安全衛生を向上させ、建設および施設管理における生産性向上を推進することができます。.

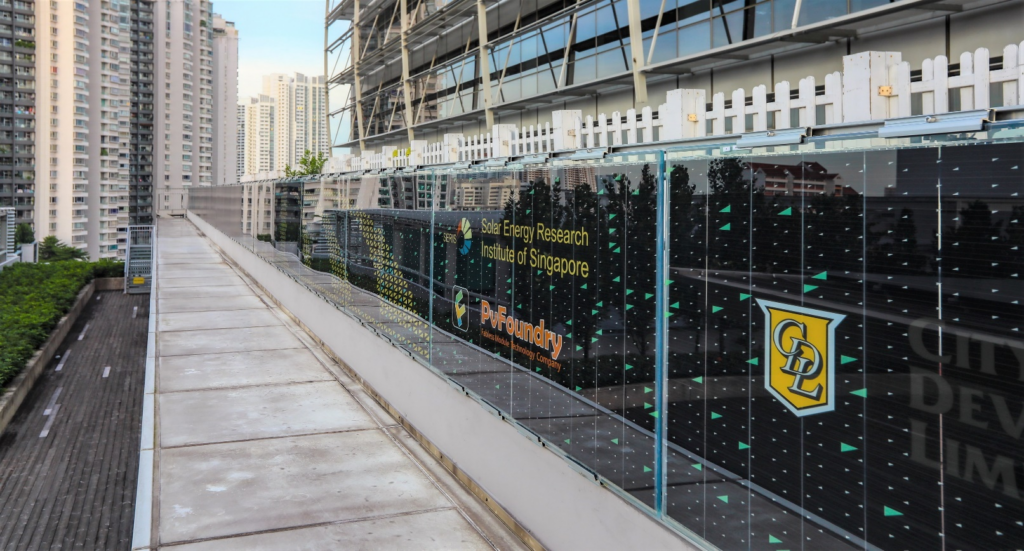
CDLは、低炭素技術の開発において、セクター横断的なパートナーシップの力も活用しています。同社はシンガポール太陽エネルギー研究所と提携し、様々な開発事業において建物一体型太陽光発電(BIPV)モジュールとパネルの実証実験を行っています。CDLのサステナビリティ・アカデミーで実施されている両面印刷BIPVパネルの実証実験は、発電しながら美観を最適化することを目指しています。.

CDLとSERISは、2020年にシティスクエアモールで開催されたシンガポールサステナビリティアカデミーで、新世代のPVアートウォール(両面BIPVパネル)を試験的に導入しました。これは、より効率的なPV設置のテストベッドとして機能します。

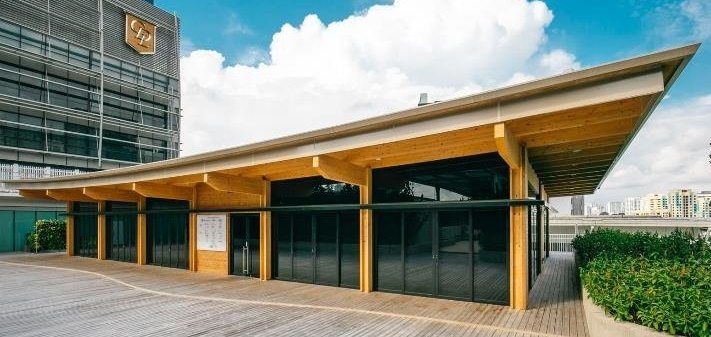
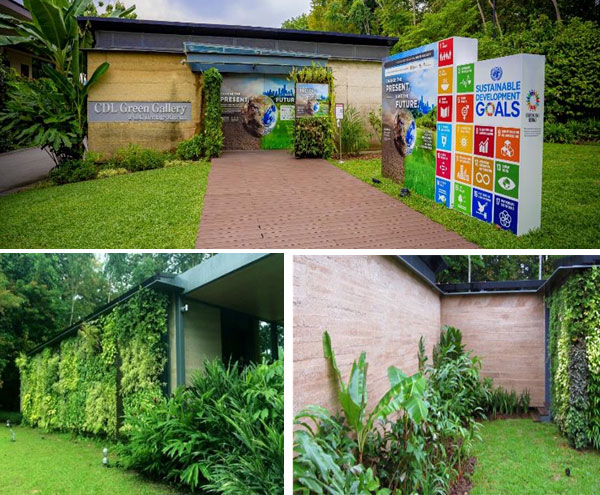
ネットゼロの世界を実現するためには、ゼロエネルギービルが不可欠です。CDLはこれまでに、環境に配慮した技術を用いて、シンガポール・サステナビリティ・アカデミー(SSA)とシンガポール植物園のCDLグリーンギャラリーという2つのネットゼロ施設を建設しました。BCAグリーンマーク・プラチナ認証を取得したSSAは、シンガポールで初めて、クロス・ラミネーテッド・ティンバー(CLT)とグルード・ラミネーテッド・ティンバー(GLT)という建設資材がネイチャーズ・バーコード認証を取得しました。TM システムは責任ある情報源から発信されたものであるとみなします。.

SSAは、気候変動対策のための能力育成と思想的リーダーシップに特化した、シンガポール初のゼロエネルギー施設であり、草の根的な取り組みです。2017年の開設以来、屋上に設置された3,200平方フィートの太陽光パネルをエネルギー源として活用しています。. 施設全体は、持続可能な資源から得られた 80% を超える構造資材で建設されています。.

2021年2月、CDLは東南アジアで初めて、世界グリーンビルディング協議会(WorldGBC)のネットゼロカーボンビルディングコミットメントに署名した不動産コングロマリットとなりました。COP26において、CDLは、ライフサイクル全体でネットゼロカーボンの建築環境に向けたコミットメントを拡大した44社の先駆的企業の一つとなりました。このコミットメントを通じて、CDLは、自社が直接運営・管理管理する新規および既存の完全所有資産と開発物件において、2030年までに運用上のネットゼロカーボンを達成することを誓約しました。これには、2030年までに新規開発物件のカーボンオフセットと、2050年までにすべての建物のカーボンネットゼロ化を目指すことによる、組み込み炭素排出量の削減と、残存する初期排出量の相殺も含まれます。.

CDLは、低炭素経済への移行に向けて、2021年に1.5℃の気温上昇シナリオに基づき、科学的根拠に基づいた目標設定イニシアチブ(SBTi)による評価と検証を無事に取得した、より野心的な炭素排出削減目標を設定しました。CDLは、2018年にSBTiによる2℃の気温上昇シナリオでの目標検証を取得したシンガポール初の不動産会社です。.

CDL グリーン ギャラリーは、ヘンプクリート (主に麻の植物から作られる) と呼ばれるバイオマテリアルとプレハブ モジュラー システムという 2 つの革新的な特徴を含む、いくつかの環境に優しい技術を使用して建設されています。.

投資:持続可能な金融による未来へのレバレッジの構築 

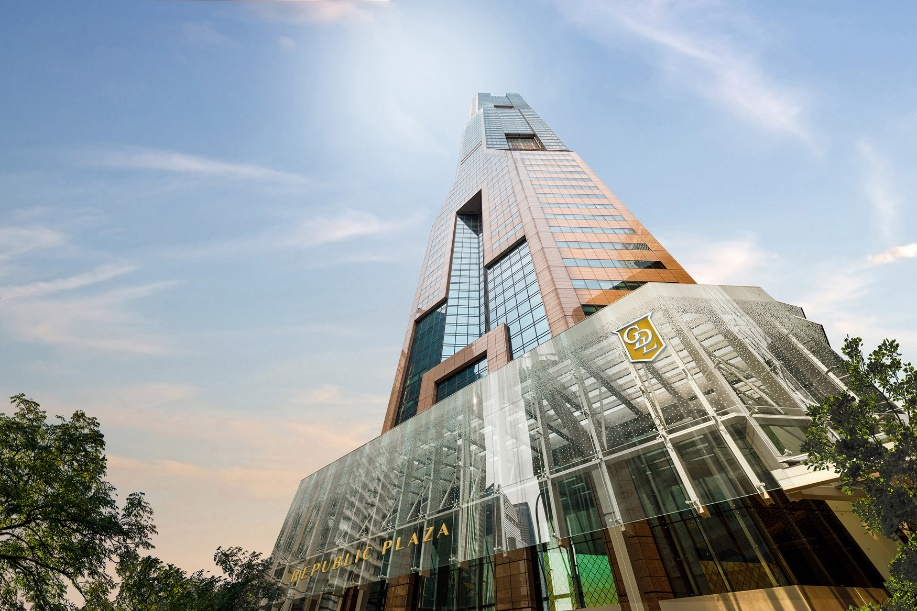
CDLのRepublic Plaza Green Bondは、2017年4月にシンガポール企業が発行した最初のグリーンボンドでした。.

CDLは、グリーンビルディングへの取り組みを加速させるため、様々なグリーンローン、グリーンボンド、サステナビリティ・リンク・ローンの形で、1兆4兆3000億米ドルを超えるサステナブルファイナンスを確保しました。2017年にはシンガポール企業として初のグリーンボンドを発行し、代替的な資金調達源の開拓に貢献したことを誇りに思っています。2021年9月には、digiHUBの研究開発と実証実験の成功を受け、DBS銀行からSDGイノベーションローンの割引を獲得しました。これにより、CDLは、大規模にSDGsを支援する革新的なプロジェクトの採用を通じて、サステナビリティ・リンク・ローンの割引を獲得したシンガポール初の企業となりました。.

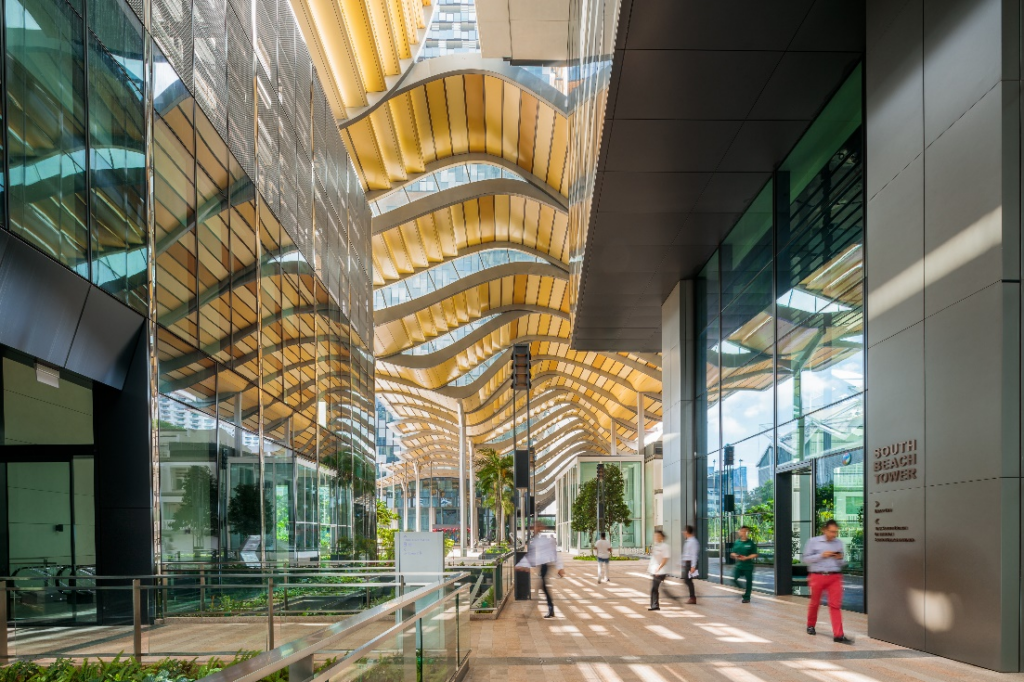
CDLの複合開発サウスビーチでは、タワーの屋根とルーバーモジュールにPVパネルが設置され、総面積約1,800平方メートルをカバーしています。2.

インパクト:持続可能な建物、持続可能なコミュニティ

測定できるものは管理できる ― CDLはESG情報開示とサステナビリティにおける長年の経験を活かし、ESGギャップを特定し、パフォーマンスの向上に努めてきました。その強固なESG統合と情報開示は、13の世界的な格付け、ランキング、指標によって広く認められており、その中には2021年CDPグローバルAリストにおける企業の気候変動対策と水資源安全保障におけるダブルA評価も含まれます。.

CDLは、コーポレートナイツの2022年版「世界で最も持続可能な企業100社」において、40位から45位に躍進し、最高の成績を収めたことを光栄に思います。番目 2021年に5位に番目 同社は今年、世界トップの不動産管理・開発会社、そしてシンガポールのトップサステナブル企業として4年連続でランクインし、シンガポール企業として初めて、そして唯一、この著名な指数に13年連続で選出されました。.

ゼロ化への取り組みには、すべてのステークホルダーとの確固たる信念とエンゲージメントが不可欠です。20年にわたりESGを事業に統合してきた結果、私たちはESGリスクを軽減しながら成長機会を獲得し、投資家、地域社会、そして地球にとっての価値を高めてきました。. 

[1] ホーム – 気候チャンピオン (unfccc.int)
[2] COP26はゼロカーボン投資の加速を示唆。しかし、深刻な気候リスクは依然として残る – 気候変動に関する投資家グループ (igcc.org.au)
[3] WEF_The_Global_Risks_Report_2022.pdf (weforum.org)
[4] リスクが増大する世界において、保険業界は重要な役割を担う | スイス・リー
[5] https://www.worldgbc.org/news-media/WorldGBC-embodied-carbon-report-publishe

エステル・アン

チーフ・サステナビリティ・オフィサー
シティ・ディベロプメンツ・リミテッド(CDL)

クッシュマン&ウェイクフィールドのオフィス・フィットアウト・コスト・ガイドは、世界の主要都市におけるテナントのフィットアウト建設コストの目安を提供します。当社のプロジェクト&デベロップメント・サービス・チームがまとめた本ガイドは、ベーシック、コラボレーション、アドバンスド・ハイブリッドのいずれのフィットアウト要件にも対応し、入居者の資本計画や移転予算の策定を支援します。.

本ガイドには、家具、専門家費用、機械・電気工事、建築工事、オーディオビジュアル/IT、その他の雑費、さらに補修・改修費用を網羅した、包括的なフィットアウト費用の項目が含まれている。.

本ガイドに記載されている概算費用は、一定の仮定に基づく市場平均を示すものです。特定のプロジェクトの正確なコストは、提示されたものとは異なる場合があります。お客様独自の建設要件に基づく正確なコストについてアドバイスを受けるには、プロジェクト&開発サービスの専門家に依頼することをお勧めします。.

アジア太平洋ガイド2022 ハイライト

COVID-19のパンデミックから明らかになった要因のひとつは、アジア太平洋地域の回復力である。.

しかし、特に将来のオフィスがどのようなものになるのか、また、従業員がそのスペースをどのように利用するのかについては、多くの不確定要素が残っています。このため、企業がどのようにスペース要件を想定しているかに変化が見られ、そのことがフィットアウトの意思決定に影響を及ぼしている。.

APACの14市場にまたがる31の主要都市について、今年のガイド外部リンクがカバーしている:

  • 家具、専門家費用、建設工事を含む包括的なフィットアウト費用の内訳
  • オフィス・スペースの復旧にかかる平均費用
  • パンデミック後の労働力に対応するための、さまざまなスタイルのフィットアウトのコスト見積もり
  • オフィス環境の更新やリフレッシュをお考えの場合、予算に見合った平均的な改修費用が得られます。

この記事は元々 https://www.cushmanwakefield.com/

ナイト・フランク社の「アジア太平洋地域プライムオフィス賃料指数」は、前四半期比で0.3%上昇し、パンデミックが始まる前の2019年第3四半期以来、初めての上昇を記録した。 全体的な空室率は12.8%と依然として高い水準にあるものの、景況感の改善や、職場への段階的かつ持続可能な復帰が進んでいることから、オフィス賃料は底を打ったとみられる。特に、大手ハイテク企業は賃料の低下を好機と捉え、質の高いCBD(中央ビジネス地区)のオフィススペースへ移転を進めている。.

オミクロン変異株の影響により状況は依然として不透明ですが、2022年にかけて賃料は安定化を続け、この地域のより多くの市場で賃料下落サイクルの転換点に達すると予想されます。ハイブリッドな働き方の導入に伴い、テナントがスペース戦略を絶えず進化させている中、2022年は再構築と試行錯誤の年となるでしょう。 しかし、これはオフィススペースへの需要が減少することを意味するものではありません。2022年にかけて賃貸活動は活発化すると予想され、その需要は、柔軟なスペースソリューションの導入や、ウェルネスや従業員体験を重視した質の高いスペースへの転換によって支えられていくでしょう。.

この記事は元々 https://www.knightfrank.com/

世界55の主要および新興データセンター市場を13の基準で評価・採点するユニークな方法をご覧ください。.

世界55の主要および新興データセンター市場を13の基準で評価・採点するユニークな方法をご覧ください。.

この2年間は、様々な意味で目覚ましいものだった。あらゆる業界が変化と破壊に直面し、データセンター業界も例外ではなかった。2020年初頭、多くの企業は、分散した労働力をつなぎ、在宅勤務環境でも仕事ができるようにするため、より大きなクラウド技術へのニーズが突然高まりました。この傾向は2021年も続き、クラウドへの移行が加速し、データセンターへのニーズが高まり、グーグル、アマゾン、マイクロソフト、アリババ、アップルなどのハイパースケーラープラットフォームが世界中にデータセンターの拠点を広げた。今日、最大のハイパースケールデータセンターユーザーが毎年新たな地域に進出するかどうかはもはや問題ではなく、どれだけの数がどれだけのペースで進出するかが問われている。. 

クッシュマン&ウェイクフィールドの「グローバル・データセンター市場比較」第3版を発行したのは、このような旺盛な需要と多角的な事業展開、そして世界の一部で持続可能性への注目が高まる中である。.

本レポートは https://www.cushmanwakefield.com/

レポートを見る

主要6都市におけるオフィス市場の総吸収面積は、約3,300万平方フィートとなり、2020年と比較して10%増加した。 当年度のインド全土における吸収量は、2016年から2018年までの年間総吸収量を7%上回り、テナントの信頼感が力強く回復していることを示している。.

この記事は元々 https://www.colliers.com/en-in

  • 住宅市場の活況と同様に感染率を抑制するために様々な措置が講じられた1年であったが、2021年第4四半期には約73億STPの投資案件が記録され、通年では約258億STPとなった。これは昨年の総額S$245億から5.3%の伸びを反映している。.
  • 第4四半期の投資額は、優良住宅に対する需要が引き続き堅調であったことから、主に住宅販売に牽引され、約18億STP4Tに達した。これには、10月下旬にLes Maisons Nassimのペントハウス・ユニットがS$75百万ドル(S$6,201 psf)で売却されたことや、暗号億万長者のZhu Su氏がS$48.8百万ドル(S$1,532 psf)で戸建住宅を取得中であると報じられたKilburn Estate GCB Area(GCBA)内のグッドクラス・バンガロー(GCB)が含まれる。.
  • 集団売却市場も2021年第4四半期に勢いを増し始め、10月から12月にかけて5件の一括売却案件が成立した。ピース・センターとピース・マンションは、CELデベロップメント、シンハイクリスタル、ウルトラ・インフィニティのジョイント・ベンチャー(JV)により4億5,000万S1TPで売却された。ワッテン・エステート・コンドミニアムは、UOLとシングランドのJVにS$5億5,080万ドルで売却された。老朽化したプロジェクトの住宅所有者の希望が高まっており、ブロック内の動きは活発であるが、2021年12月15日に冷却措置が発動されたため、市場は一服した。建設費高騰のリスクに加え、デベロッパーは25%から35%への追加購入者印紙税(ABSD)税率引き上げに起因する圧力とも戦わなければならない。.

この記事は元々 https://www.knightfrank.com/

アジア太平洋地域の商業用不動産に関する2022年の展望レポート「CATCH ’22」をお届けできることを嬉しく思います。

景況感と消費者心理の力強い回復を裏付ける普遍的な証拠により、アジア太平洋地域は2022年後半には世界有数の成長に戻ると予測されている。

本稿では、「22年」の可能性とチャンスを確実に捉えるために、景気回復の主な要因に焦点を当てる。.

この記事は元々 https://www.cushmanwakefield.com/en/

入居者の信頼感は1年半ぶりに改善している。価格は回復傾向にあり、2021年第3四半期には3ヶ月間で21%の伸びを示した。.

フューチャー・フレックス - ハイブリッドで生産的なワークスペース・アプローチ

事業者向け戦略的契約

従来のリースは、次のようなモデルに取って代わられつつある:
-収益分配モデル 
-マネジメント契約
-ハイブリッド・モデル(最低賃料固定+レベニュー・シェア)
これらとは別に、フランチャイズ・モデルを模索する事業者も見られる、, 
しかし、それはブランドのリスクをもたらす可能性がある。 

入居者のための選択型モデル
入居者は、「自宅近くで仕事をする」というコンセプトを、以下のような形で評価している。 
サテライトオフィスとハブ&スポークオフィスである。私たちは、これらのオフィスが 
従来のリースとフレックススペースの融合。. 
ギグ・エコノミーが人気を集めるなか、オンデマンドの必要性も予測される。 
入居者は時間単位、週単位、月単位でスペースを必要とする。 
チームがある。このようなスペース要件はフレックススペースによってうまく推進することができる。. 

入居者向けにカスタマイズされたお得な情報
入居者は、将来のためにオペレーターとのオーダーメイドの契約を選ぶようになっている。 
拡張とリース。フレックス・オペレーターはスペースを確保し、カスタマイズする。 
しかし同時に、事業者は、そのような事業者のニーズに対応するために、様々な工夫を凝らしている。しかし、同時にオペレーターは 
のための準備の整った建物をある程度組み込んで提供する可能性もある。 
新興企業や起業家がすぐに吸収できる。.

レポート コリアーズ & キューデスク

この記事は元々 https://www.colliers.com/en-in