全新的《2024年PMRE監測報告:人工智慧使用手冊》為房地產產業的未來發展之路提供協助和指導。該手冊基於市場分析結果編寫而成,旨在幫助房地產行業從業者做好使用人工智慧的準備。.
您將詳細了解
- 人工智慧可以在房地產行業實現哪些願景?,
- 如何動員員工使用人工智慧以及
- 如何管理整個公司的轉型。.
與我們聯繫
2023年,高利率、中國大陸經濟復甦緩慢以及地緣政治緊張局勢給亞太房地產市場帶來了壓力。儘管這些擔憂預計將持續到2024年,但世邦魏理仕預計市場將在年中開始回升。.
從經濟角度來看,美國經濟預計在 2024 年實現軟著陸,亞太地區的利率下行週期預計將於年中開始。.
辦公大樓市場將持續供應旺盛,租戶將利用更高的供應量來提升辦公空間品質並優化辦公室。優質辦公空間和綠地需求將持續成長。.
在零售領域,儘管零售商對資本支出和門市網路規劃採取了謹慎的態度,但他們仍準備利用有利的市場條件進行升級和擴張。.
物流租戶的擴張意願預計將進一步放緩,租戶將更加仔細地審視房地產計劃和資本支出。.
預計雖然大多數市場的飯店平均房價將趨於正常化,但管理良好的飯店的入住率成長將推動營收成長。.
預計2024年上半年商業房地產投資將維持低迷。然而,在重新定價和利率下調的推動下,2024年下半年投資活動將會回升。.
本報告原刊登於 https://www.cbre.com/insights/books/asia-pacific-real-estate-market-outlook-2024
有跡象表明,亞太地區部分市場的利率已經達到峰值,預計2024年市場活動將更加活躍,經濟將逐步復甦。.
2023年第四季,亞太房地產市場交易量低迷。業主、投資者和租戶對房地產投資仍持謹慎態度,盡職調查流程也大幅延長。然而,亞太部分市場利率接近高峰的跡象表明,市場對2024年的投資前景更為樂觀。.
2023年第四季主要亮點:
辦公大樓
零售業
工業部門
過去幾年,企業經歷了一系列百年一遇的挑戰,迫使它們重新評估自身的運作方式。從新冠疫情到地緣政治動盪,這些挑戰表明,個人事件、活動和決策都會對整個價值鏈產生連鎖反應,甚至可能造成全球後果。.
新冠疫情帶來的挑戰凸顯了「互惠互利」的真正意義和重要性。沒有人是一座孤島,任何企業也無法單打獨鬥。我們需要攜手合作才能蓬勃發展。有一點很明確:展望未來,墨守成規的商業模式已經過時。我們必須轉型為互惠互利的商業模式。.
什麼是互惠商業模式?
「互惠互利」(Business as Mutual,簡稱 BAM)是 Link 面向未來的領導思維和管理工具,旨在透過與利害關係人的動態互動來實現長期的業務永續性。.
BAM 將 Link 和其他利害關係人定位為一個生態系統,在這個生態系統中,所有利害關係人協調一致地努力解決共同的實質問題,而不是僅僅關注 Link 自身的問題。.
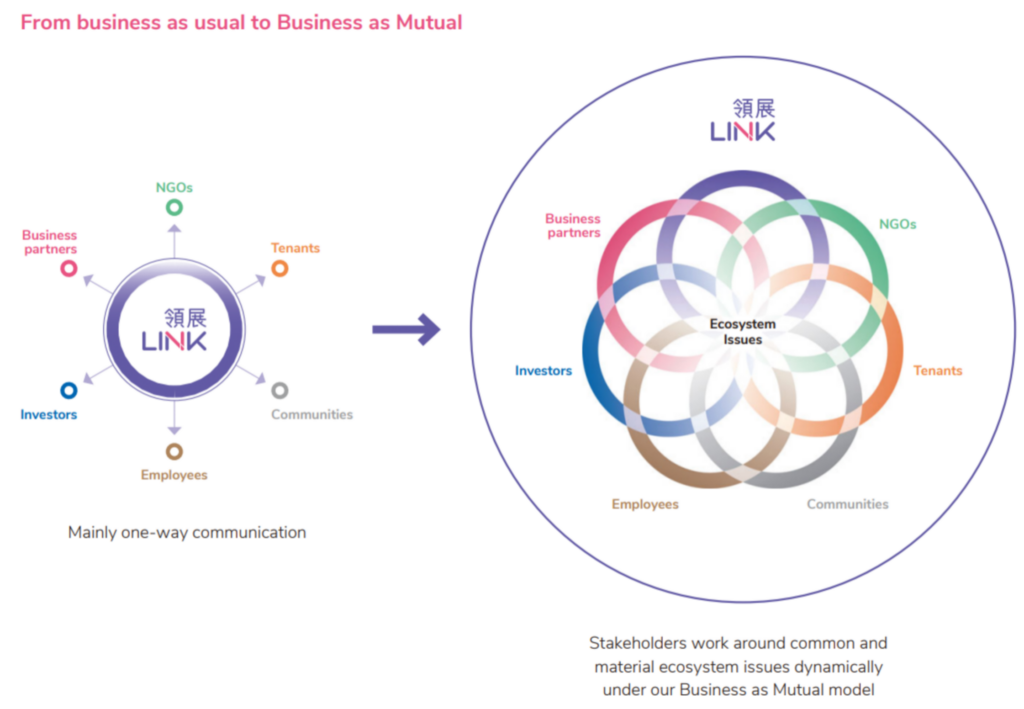
這種方法對於最大限度地創造價值和建立一個具有韌性的生態系統至關重要,在這個生態系統中,我們的企業、利害關係人和社區可以共同合作,解決共同的、重要的生態系統問題。.
這不僅對Link有利,而且還有助於為所有利害關係人創造整個生態系統的共享價值,例如更好的經濟表現、環境韌性和社會包容性。.
我們在業務的各個方面都貫徹BAM方法,包括我們的永續發展策略。對於我們執行的任何專案或試圖解決的任何生態系統問題,我們都會積極與利害關係人互動合作,以豐富和完善我們的思考和決策。.
在 Link 整合 BAM
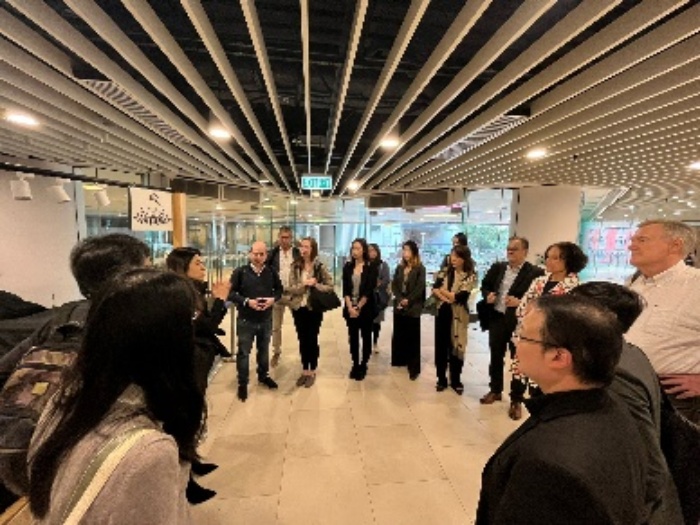
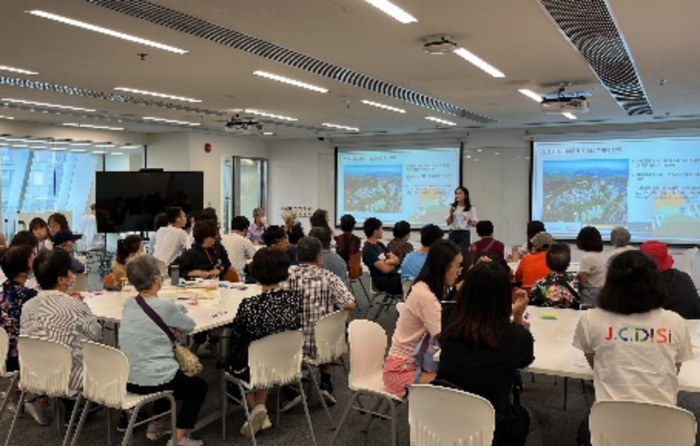
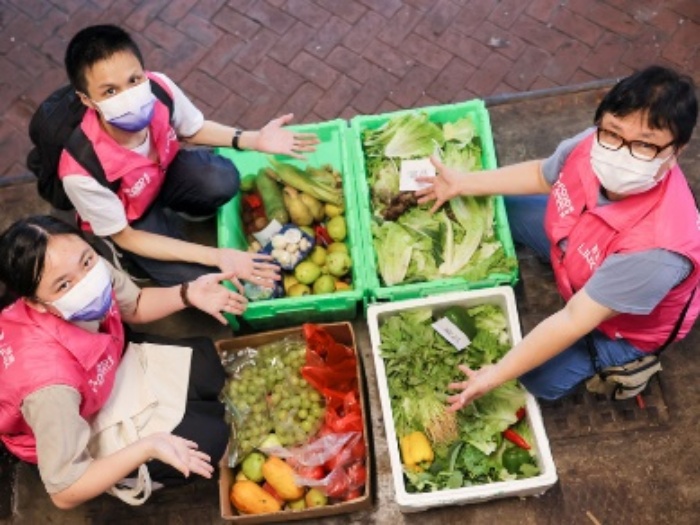
多年來,我們已在業務的多個領域實施了業務資產管理(BAM),以促進利害關係人生態系統的蓬勃發展。以下僅列舉幾個例子:
接下來是什麼?
隨著「新常態」環境下風險和機會的出現,以及更廣泛的社會期望的轉變,我們相信 BAM 將比以往任何時候都更加重要,有助於我們的利害關係人和合作夥伴實現長期的生態系統永續性。.
展望未來,Link 將繼續發展 BAM 方法,從加強 BAM 的內部治理到開發一系列工具、指標和方法來加速轉型。.
永續發展與風險治理董事總經理
聯營資產管理股份有限公司
全球房地產多元化、公平與包容 (DEI) 調查是商業房地產 (CRE) 行業中唯一的多元化、公平與包容 (DEI) 管理實踐和數據基準的企業研究。.
第三次全球房地產 DEI 調查是六個贊助協會 NAREIM、NCREIF、PREEA、REALPAC、ULI 和 Ferguson Partners,以及 14 個支持協會 AFIRE、AIA、APREA、AREF、BOMA、BPF、CFMA、CoreNet Global、CREFC、EPRA、NAIOP、OSCRE、PFA 和 RICS 共同合作的成果。.
這是一份高層次結果的摘要報告,提供與下列各項相關的 DEI 指標的檢視:
離境趨勢同比。.
調查參與者會收到一份包含完整資料的試算表,提供深入的檢視,並適用於與同業比較 DEI 政策與成就的基準。.
全球房地產 DEI 調查第三冊代表了 296,902 位房地產全職雇員、$1.98 兆美元的管理資產,以及商業房地產產業在規模、區域和業務分類方面的橫切面。.
本次調查共有 216 個組織參與,他們提供了 236 份報告,詳細介紹了其在北美(79.2% 的受訪者)、歐洲(11.9%)和亞太地區(8.9%)的 DEI 實踐。資料收集時間為 2023 年 7 月 17 日至 9 月 29 日。.
新的一年伊始,亞太地區房地產產業正處於十字路口,既面臨2023年的挑戰,也寄望2024年強勁復甦。在最新一期的《亞太房地產市場快訊》中,我們採訪了產業領袖和專家,請他們就影響該地區未來發展的關鍵趨勢和策略考量發表見解。我們的問題圍繞著以下主題:
世邦魏理仕 2024 年亞太區投資者意向調查於 2023 年 11 月和 12 月進行。調查共收到 500 多位參與者的回應,他們被問及一系列與購買意向、感知的挑戰以及來年的首選策略、行業和市場相關的問題。.
調查發現,亞太地區的買盤意欲持續疲弱,賣盤意欲則創下自調查開始以來的新高。雖然全球主要市場的加息週期已經停止,但投資者仍在等待跡象顯示目前的重新定價週期已經結束,然後才部署大量資金。.
因此,大多數市場(日本除外)的投資者在 2024 年上半年將繼續採取觀望態度。然而,由於越來越多人預期美國聯邦儲備局將於 2024 年下半年開始減息,而亞太地區的央行也將跟隨,因此商業房地產投資活動應在下半年加速。.
其他主要發現:
本報告原刊登於 https://www.cbre.com/insights/reports/asia-pacific-investor-intentions-survey-2024
高緯環球發布的《2024 年亞太辦公大樓展望》提供了澳洲、中國、印度、印尼、日本、韓國、馬來西亞、菲律賓、新加坡、泰國和越南等城市辦公大樓的供應、需求、空置率和租金資料預測。.
區域概覽
關鍵訊息:
在經濟情勢動盪的背景下,亞太辦公大樓市場仍維持穩健成長。 2023年前九個月,亞太地區25大城市A級辦公大樓的吸收量約為5,000萬平方英尺(msf),預計第四季也將新增1,200萬平方英尺。 2023年全年辦公大樓需求量預估為6,200萬平方英尺,較去年的5,500萬平方英尺成長1,113兆美元。.
2023 年新增供應量將達到 109 百萬平方英尺,超過需求,導致空置率從 2022 年的 16.1% 上升至 17.6%。租金成長隨後放緩,加權平均而言可能會下降約 0.5%。.
前景整體偏向樂觀。預計2024年需求將增加至8,300萬平方英尺,2025年將增至8,700萬平方英尺,與疫情前水準持平。然而,預計未來兩年將有近2.35億平方英尺的新供應量湧入,這將進一步推高空置率,空置率預計將在2024年達到峰值184.1萬億平方英尺,並在2025年保持穩定。這將對租金構成下行壓力,預計2024年租金將保持平穩,處於區域加權平均水平,之後從2025年開始緩慢加速上漲。因此,短期內租戶仍有機會。.
試想一下-儘管印度約有43%的裝置容量來自再生能源,但燃煤火力發電仍貢獻了近75%的發電量。然而,印度正朝著其雄心勃勃的目標快速邁進,即到2030年實現50%的能源需求來自再生能源。.
政策推動力度強勁,一些知名房地產開發商已開始採取實際措施,朝著實現其ESG目標邁進。通常情況下,再生能源是實現ESG合規的第一步。.
透過世邦魏理仕印度公司首份再生能源報告,我們試圖解答以下問題及更多問題:
本報告原刊登於 https://www.cbre.com/insights/reports/sustainable-energy-powering-india-s-offices
Kemmu Kawai 於 2022 年 9 月加入 Longevity Partners Japan 擔任國家總監。他以東京為基地,負責監督日本、亞太地區及其他地區的所有營運和活動。他擁有超過16年的金融經驗,專門從事房地產和信貸投資。在加入 Longevity Partners 之前,他曾在 Norinchukin Bank 擔任投資組合經理,並在 Center Point Development 擔任投資經理。.
Kemmu Kawai
董事總經理
長壽夥伴