APREA 標誌

資本市場

挑戰依然存在,復甦需要時間,但香港特別行政區酒店投資者、業主和營運商在多個層面仍面臨機會。.


香港特別行政區1 儘管面臨新冠疫情和邊境限制帶來的挑戰,導致內地和國際遊客減少,但這座城市仍然吸引著那些認可其長期發展潛力的人士的注意。儘管如此,與前一年相比,2021年酒店業表現良好,部分酒店被用作隔離酒店,本地度假需求和長期住宿服務也隨之增長。.

即將成為 到2025年,該中心將成為全球領先的財富管理中心,管理資產規模(AUM)超過3.2兆美元。, 重大基礎設施、商業和休閒項目將進一步提升香港特別行政區作為國際大都市的地位,並具有更大的長期發展潛力。.

在本期特別報道中,我們將探討:
  • 香港特別行政區旅館業的業績、經營環境及產業供給(至2026年)
  • 酒店業的關鍵趨勢和挑戰,包括技術應用、資產增值以及環境、社會和治理 (ESG)
  • 該市的基礎設施和休閒娛樂項目可能對酒店業帶來潛在益處
  • 在香港特別行政區投資飯店資產的挑戰與機會
https://cdn.flipsnack.com/widget/v2/widget.html?hash=z1mazzr02v
本文原載於 https://www.colliers.com/en-xa/

預計隨著疫苗接種的普及,國內旅遊增加將帶動悉尼和日本酒店業的發展,而國際遊客短期內不會大量湧入。.

此外,隨著營運商靈活地利用被壓抑的旅遊需求,亞洲郵輪業正在迅速復甦,而隨著亞洲乃至全球大規模疫苗接種的進行,這種需求可能會進一步增長。.

上一季度,由於銀行和政府的支持,酒店業主寧願持有資產而不是折價出售,因此酒店交易量仍處於歷史低點。.

在《高力國際飯店洞察 | 2021年第二季》報告中,我們將探討以下內容:
  • 為什麼要投資旅館業?
  • 增加州際旅行如何提升雪梨飯店的業績
  • 國內需求將支撐日本住宿市場
  • 在飯店交易有限、飯店業主持觀望態度之際,為飯店投資者提供建議。
  • 2021年上半年郵輪產業的快速復甦

如需查看完整報告,請造訪 Real Capital Analytics 網站: https://www.rcanalytics.com/rca-insights/

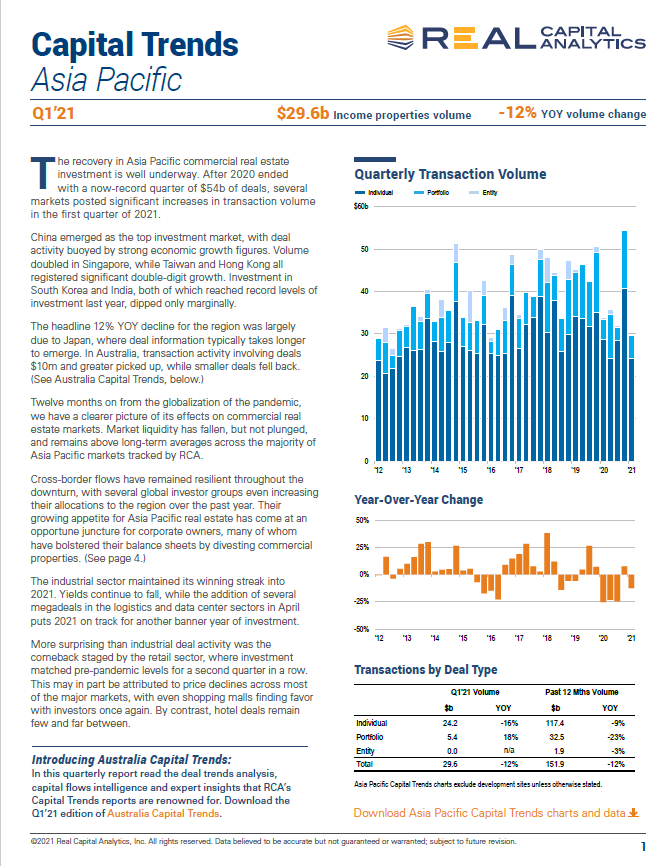
  • 2021年第一季度,全球商業房地產投資額較去年同期下降311兆至3兆美元。預計下半年,隨著經濟復甦和新冠肺炎疫苗的廣泛接種,將出現強勁反彈。.
  • 疫情對全球投資市場的影響程度不一。亞太地區引領了第一季的全球投資復甦。東京、首爾和北京等市場在整個疫情期間都展現了韌性。以洛杉磯、波士頓和達拉斯為首的北美市場也迅速復甦,而歐洲市場則因疫情反彈而落後。.   
  • 全球三大區域的工業地產投資依然強勁。隨著價格下跌和不良資產湧入市場,美國飯店投資活動增加。亞太地區的核心辦公和零售資產表現良好。.
  • 受全球債券市場殖利率上升的影響,房地產和債券之間的殖利率差收窄。強勁的市場基本面與需求推動,全球工業地產殖利率持續收窄。第一季辦公大樓殖利率維持穩定,但美國市場出現擴張跡象。受歐洲市場疲軟的影響,零售房地產殖利率小幅走高。.
  • 得益於穩定的收益回報,2020年房地產總回報率保持正值。許多投資人在2021年轉向機會型和不良資產投資,以期獲得更高報酬。受疫情影響,租戶信用和租金收入成長受到更多關注。.

預計今年經濟將復甦,開局良好

  • 隨著疫苗分發、旅行限制逐步放寬以及員工重返工作崗位等利好消息提振經濟,投資銷售活動在今年第一季回暖,其中住宅市場交易額領先。 2021年第一季投資交易金額約10億至4兆新元,較2020年第一季的30億新元成長26.71兆新元。.
  • 2021年初,住宅市場維持強勁勢頭,投資交易額約1.7億新元。優質洋房(GCB)市場因其稀缺性和珍貴性,以及更多家族辦公室在新加坡設立機構,持續吸引投資者的濃厚興趣。 3月下旬,納西姆路一棟優質洋房以1.288億新元(每平方英尺4005新元)的價格售出,打破了該資產類別先前的所有銷售紀錄。同時,開發商也開始透過合作補充土地儲備。.

機構資本回歸和工業投資交易增加

機構投資者和房地產基金加快了對工業資產的收購步伐。事實上,上述19億港元的交易全部被基金或機構投資者收購。 2021年1月,活躍於大中華區的基金管理公司凱龍收購了荔枝角站附近的恆發工業大樓。該物業預計將改建為新的工業辦公大樓。另一家汎亞基金管理公司絲路也收購了粉嶺站附近的微笑中心,該中心目前已出租為物流用途。同時,古德曼以5.7億港元(約7,350萬美元)的價格收購了觀塘海能工業中心地下至四層,該中心擁有冷庫設施。.

展望2021年,我們認為機構資本和基金將再次活躍起來。過去18個月因市場不確定性而積壓的收購需求,如今似乎有所緩解。與零售和辦公大樓市場相比,工業房地產在租金和資本價值方面展現出較高的韌性和穩定性。同時,工業振興計畫2.0也為投資者提供了重建機會,一些投資者正著眼於放寬容積率限制,以期透過提高建築面積比來提升投資回報率。.

無論發生什麼,房地產投資者都需要具有創新精神和適應能力,制定與這些結構性變化相適應的投資策略。.

新冠疫情已將世界推入有史以來最動盪的時期之一。黃金價格屢創新高,股市波動劇烈,全球各國政府公債殖利率依然低迷。然而,即便在這樣的背景下,我們預測房地產投資仍將保持吸引力,這得益於其波動性低於其他資產類別、長期直接投資帶來的豐厚回報歷史,以及至關重要的——在全球601萬億只債券收益率低於11萬億,超過1萬億隻債券收益率為負的情況下,房地產投資依然能夠創造收益。.

對服務業而言,國內輔助人員隊伍的壯大將帶動辦公空間需求的成長。製造業、倉儲業和服務業的在地化就業成長也將提升對其他類型房地產(包括住宅和醫療保健房地產)的需求。此外,國際房地產投資也將迎來間接機會。作為在地化程度提高的替代方案,跨國房地產投資能夠提供全球多元化投資機會,並為實現收入目標提供更多選擇。.

民族主義和貿易戰的興起早已初露端倪,疫情導致的商業活動中斷和海外旅行受限,只會加速這一趨勢。這引發了關於「回流」(將海外業務遷回國內)、「在岸化」(將供應鏈轉移到國內)和「近岸化」(將業務轉移到離家更近的地方)的討論。某些類型的房地產市場也將因此蓬勃發展。物流業面臨額外的用工需求,轉化為更強勁的投資需求。.

關鍵預測與展望:物流與工業市場

•亞太地區對物流空間的需求一直受到零售業從實體店向線上轉型這一長期趨勢的支撐。新冠疫情大大推動了電子商務交易量的成長,而冷鏈產業的擴張和新基礎設施的建設將進一步刺激需求。 •大多數投資者和開發商已將物流倉庫視為核心資產類別。.
•由於中國一線城市需求旺盛而供應有限,租戶和業主可能不得不在遠離主要中心的地區尋找空間和機會。.
•儘管日本一些小型現代化物流集群(例如東京附近的流山/柏市和大阪附近的茨城市)擁有亞太地區規模最大、技術最先進的倉庫,但其現代化物流設施的供應仍然嚴重不足。由於現代化倉庫供應稀缺,投資者和開發商可以對舊倉庫進行增值改造。拆除重建已成為日益普遍的做法。.
澳洲擁有充足的A級物流資產,但這些資產持有量極低,空置率遠低於長期平均。投資者應考慮購買資產組合以實現規模化投資。.
•在印度,孟買和德里首都區的空置率為10-11%,而其他物流集群的空置率為15-30%。除德里首都區外,所有市場的2020年新增供應量均不大。.
新加坡是亞洲物流市場服務最完善的地區之一,人均甲級物流物業存量(以建築面積計算)為0.8平方公尺(相較之下,大阪或華南地區不足0.2平方公尺)。因此,新加坡的空置率為11.71兆令吉,我們預期未來五年平均年租金成長率將較為溫和,為0.81兆令吉。.
冷鏈配送需求正飆升。展望未來,我們預計大型專用冷鏈倉庫將建在港口和交通樞紐附近,而翻新的冷鏈倉庫將建在靠近城市的地方,以便於貨物配送。租戶和業主都將在這兩種類型的倉庫中找到商機。.