APREA 徽标

资本市场

挑战依然存在,复苏需要时间,但香港特别行政区酒店投资者、业主和运营商在多个层面仍面临机遇。.


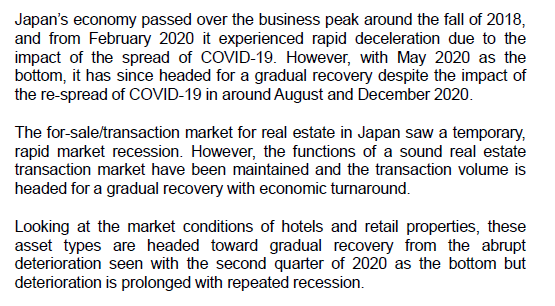
香港特别行政区1 尽管面临新冠疫情和边境限制带来的挑战,导致内地和国际游客减少,但这座城市依然吸引着那些认可其长期发展潜力的人士的关注。尽管如此,与上一年相比,2021年酒店业表现良好,部分酒店被用作隔离酒店,本地度假需求和长住服务也随之增长。.

即将成为 到2025年,该中心将成为全球领先的财富管理中心,管理资产规模(AUM)超过3.2万亿美元。, 重大基础设施、商业和休闲项目将进一步提升香港特别行政区作为国际化大都市的地位,并具有更大的长期发展潜力。.

在本期特别报道中,我们将探讨:
  • 香港特别行政区酒店业的业绩、经营环境及行业供给(至2026年)
  • 酒店行业的关键趋势和挑战,包括技术应用、资产增值以及环境、社会和治理 (ESG)
  • 该市的基础设施和休闲娱乐项目可能对酒店业带来潜在益处
  • 在香港特别行政区投资酒店资产的挑战与机遇
https://cdn.flipsnack.com/widget/v2/widget.html?hash=z1mazzr02v

本文最初发表于 https://www.colliers.com/en-xa/
预计随着疫苗接种的普及,国内旅行将会增加,悉尼和日本的酒店业绩将因此受益,而国际游客短期内不会大量涌入。.

此外,随着运营商灵活地利用被压抑的旅行需求,亚洲邮轮业正在迅速复苏,而随着亚洲乃至全球大规模疫苗接种的进行,这种需求可能会进一步增长。.

上一季度,由于银行和政府的支持,酒店业主宁愿持有资产而不是折价出售,因此酒店交易量仍处于历史低位。.

在《高力国际酒店洞察 | 2021年第二季度》报告中,我们将探讨以下内容:
  • 为什么要投资酒店业?
  • 增加州际旅行如何能提升悉尼酒店的业绩
  • 国内需求将支撑日本住宿市场
  • 在酒店交易有限、酒店业主持观望态度之际,为酒店投资者提供建议。
  • 2021年上半年邮轮行业的快速复苏

如需查看报告全文,请访问 Real Capital Analytics 网站 : https://www.rcanalytics.com/rca-insights/

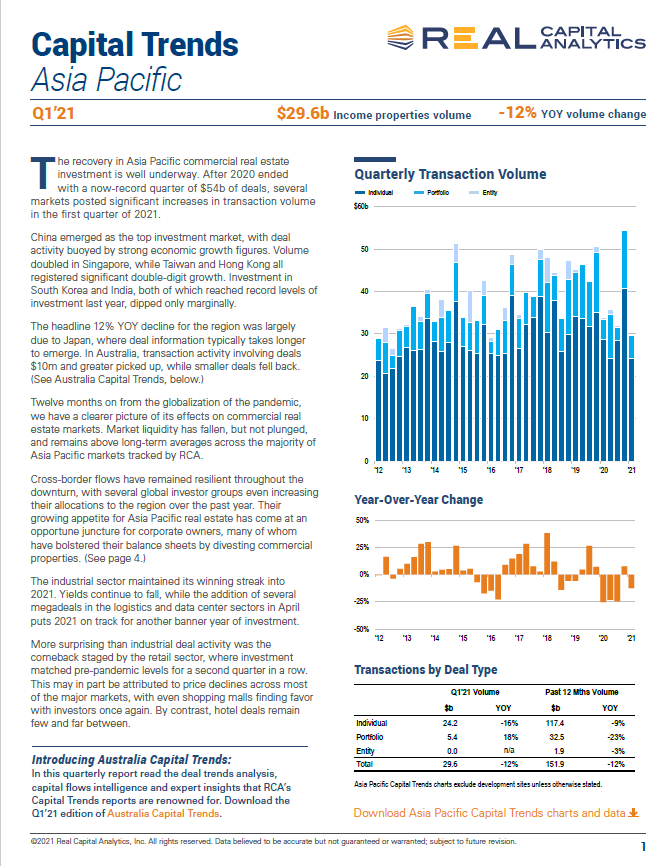
  • 2021年第一季度,全球商业地产投资额同比下降311万亿至3万亿美元。预计下半年,随着经济复苏和新冠肺炎疫苗的广泛接种,将出现强劲反弹。.
  • 疫情对全球投资市场的影响程度不一。亚太地区引领了第一季度的全球投资复苏。东京、首尔和北京等市场在整个疫情期间都展现出了韧性。以洛杉矶、波士顿和达拉斯为首的北美市场也迅速复苏,而欧洲市场则因疫情反弹而滞后。.   
  • 全球三大区域的工业地产投资依然强劲。随着价格下跌和不良资产涌入市场,美国酒店投资活动有所增加。亚太地区的核心办公和零售资产表现良好。.
  • 受全球债券市场收益率上升的影响,房地产和债券之间的收益率差收窄。强劲的市场基本面和需求推动,全球工业地产收益率持续收窄。第一季度办公楼收益率保持稳定,但美国市场出现扩张迹象。受欧洲市场疲软的影响,零售地产收益率小幅走高。.
  • 得益于稳定的收益回报,2020年房地产总回报率保持正值。许多投资者在2021年转向机会型和不良资产投资,以期获得更高回报。受疫情影响,租户信用和租金收入增长受到更多关注。.

预计今年经济将复苏,开局良好

  • 随着疫苗分发、旅行限制逐步放宽以及员工重返工作岗位等利好消息提振经济,投资销售活动在今年第一季度回暖,其中住宅市场交易额领跑。2021年第一季度投资交易额约为10亿至4万亿新元,较2020年第一季度的30亿新元增长26.71万亿新元。.
  • 2021年初,住宅市场保持强劲势头,投资交易额约为1.7亿新元。优质洋房(GCB)市场因其稀缺性和珍贵性,以及更多家族办公室在新加坡设立机构,持续吸引着投资者的浓厚兴趣。3月下旬,纳西姆路一栋优质洋房以1.288亿新元(每平方英尺4005新元)的价格售出,打破了该资产类别此前的所有销售纪录。与此同时,开发商也开始通过合作补充土地储备。.

机构资本回归和工业投资交易增加

机构投资者和房地产基金加快了对工业资产的收购步伐。事实上,上述19亿港元的交易全部被基金或机构投资者收购。2021年1月,活跃于大中华区的基金管理公司凯龙收购了荔枝角站附近的恒发工业大厦。该物业预计将被改建为新的工业办公楼。另一家泛亚基金管理公司丝路也收购了粉岭站附近的微笑中心,该中心目前已出租用作物流用途。与此同时,古德曼以5.7亿港元(约合7350万美元)的价格收购了观塘海能工业中心地下至四层,该中心拥有冷库设施。.

展望2021年,我们认为机构资本和基金将再次活跃起来。过去18个月由于市场不确定性而积压的收购需求,如今似乎有所缓解。与零售和办公楼市场相比,工业地产在租金和资本价值方面展现出较高的韧性和稳定性。与此同时,工业振兴计划2.0也为投资者提供了重建机会,一些投资者正着眼于放宽容积率限制,以期通过提高建筑面积比来提升投资回报率。.

无论发生什么,房地产投资者都需要具有创新精神和适应能力,制定与这些结构性变化相适应的投资策略。.

新冠疫情已将世界推入有史以来最动荡的时期之一。黄金价格屡创新高,股市波动剧烈,全球各国政府债券收益率依然低迷。然而,即便在这样的背景下,我们预测房地产投资仍将保持吸引力,这得益于其波动性低于其他资产类别、长期直接投资带来的丰厚回报历史,以及至关重要的——在全球601万亿只债券收益率低于11万亿,超过1万亿只债券收益率为负的情况下,房地产投资依然能够创造收益。.

对于服务业而言,国内辅助人员队伍的壮大将带动办公空间需求的增长。制造业、仓储业和服务业的本地化就业增长也将提升对其他类型房地产(包括住宅和医疗保健地产)的需求。此外,国际房地产投资也将迎来间接机遇。作为本地化程度提高的替代方案,跨境房地产投资能够提供全球多元化投资机会,并为实现收入目标提供更多选择。.

民族主义和贸易战的兴起早已初露端倪,而疫情导致的商业活动中断和海外旅行受限,只会加速这一趋势。这引发了关于“回流”(将海外业务迁回国内)、“在岸化”(将供应链转移到国内)和“近岸化”(将业务转移到离家更近的地方)的讨论。某些类型的房地产市场也将因此蓬勃发展。物流行业面临着额外的用工需求,这转化为更为强劲的投资需求。.

关键预测与展望:物流与工业市场

•亚太地区对物流空间的需求一直受到零售业从实体店向线上转型这一长期趋势的支撑。新冠疫情极大地推动了电子商务交易量的增长,而冷链行业的扩张和新基础设施的建设将进一步刺激需求。•大多数投资者和开发商已将物流仓库视为核心资产类别。.
•由于中国一线城市需求旺盛而供应有限,租户和业主可能不得不在远离主要中心的地区寻找空间和机会。.
•尽管日本一些小型现代化物流集群(例如东京附近的流山/柏市和大阪附近的茨城市)拥有亚太地区规模最大、技术最先进的仓库,但其现代化物流设施的供应仍然严重不足。由于现代化仓库供应稀缺,投资者和开发商可以对老旧仓库进行增值改造。拆除重建已成为一种日益普遍的做法。.
澳大利亚拥有充足的A级物流资产,但这些资产持有量极低,空置率远低于长期平均水平。投资者应考虑购买资产组合以实现规模化投资。.
•在印度,孟买和德里首都区的空置率为10-11%,而其他物流集群的空置率为15-30%。除德里首都区外,所有市场的2020年新增供应量均不大。.
新加坡是亚洲物流市场服务最完善的地区之一,人均甲级物流物业存量(按建筑面积计算)为0.8平方米(相比之下,大阪或华南地区不足0.2平方米)。因此,新加坡的空置率为11.71万亿令吉,我们预计未来五年平均年租金增长率将较为温和,为0.81万亿令吉。.
冷链配送需求正飙升。展望未来,我们预计大型专用冷链仓库将建在港口和交通枢纽附近,而翻新的冷链仓库将建在靠近城市的地方,以便于货物配送。租户和业主都将在这两种类型的仓库中找到商机。.