全球酒店业正处于品牌整合期,世界领先的运营商不断通过新的发展和品牌战略扩大其市场份额。.
与美国和欧洲相比,亚太地区的酒店品牌渗透率仍然相对较低,因此亚太地区已成为一个重要的增长市场。.
世邦魏理仕研究部估计,从现在到 2030 年,亚太地区 74% 的酒店供应量将与排名前 8 的上市酒店公司之一相匹配——比目前 18% 的运营市场份额大幅增长。.
我们最新的报告分析了酒店品牌格局的现状,并探讨了业主和运营商为适应不断变化的市场动态而采取的品牌战略。.
新加坡的灵活办公空间市场已发展成为一个充满活力且多元化的生态系统,提供从初创企业按需使用到企业级全托管办公套间等一系列解决方案。这一发展趋势既反映了租户需求的日益复杂化,也体现了运营商响应这些需求的敏捷性。.
如今,灵活办公空间市场渗透率约为5%,品牌定位多元化,涵盖了从高端服务型环境到注重性价比和效率的模式。我们的研究结果显示,市场规模排名前十的品牌目前占据了80%的市场份额,并提供多样化的价格和定位方案,以满足不同规模和行业的企业需求。这确保了企业能够找到与其自身定位、文化和运营目标相契合的办公空间。.
值得注意的是,灵活办公空间正日益融入资产战略,业主和运营商携手合作,旨在提升建筑价值和租户体验。随着市场不断发展,创新和适应能力将是塑造未来工作模式的关键。本报告将进一步探讨租户的需求,以及业主和运营商如何持续增强新加坡灵活办公空间的价值主张。.
近年来,亚太地区的数据中心行业发生了巨大的变化,从以前被视为单纯的基础设施发展成为技术前沿备受追捧的房地产资产。.
人工智能 (AI) 和云计算服务的蓬勃发展,推动了亚太地区对托管数据中心和超大规模数据中心的强劲需求,激发了房地产投资者对这一快速扩张的浓厚兴趣。.
本报告探讨了亚太地区数据中心投资的关键趋势、机遇和前景,并深入分析了澳大利亚、香港特别行政区、印度、日本、韩国、中国大陆、新加坡和东南亚的数据中心租户和投资市场。.
快速增长 人工智能(AI) 和 云计算 正在推动前所未有的需求 数据中心 整个亚太地区。尽管预期数据中心供应将 到2028年翻一番, 该地区仍然面临着 缺口15-25吉瓦, 主要原因是 电力供应有限 以及短缺 具备人工智能功能的基础设施.
人工智能工作负载所需的功率密度是传统配置的两倍以上,因此需要在冷却、楼层负载、延迟和带宽方面进行升级。许多现有和计划中的设施都无法满足这些新的技术标准。.
世邦魏理仕最新动态 亚太租赁市场情绪指数 数据显示,受办公和零售需求增长的推动,2025年第一季度整体租赁市场情绪有所改善:
尽管短期内经济和地缘政治形势不明朗,亚太地区经济仍在持续适应波动,包括通胀放缓以及为响应美联储2024年降息计划而采取的温和降息措施。汇率波动仍对办公楼装修成本产生影响。以美元计价的利率虽略有下降,但以亚太地区当地货币计价的利率平均已上涨51万亿至3万亿美元。预计区域办公楼需求将保持稳定,但供应可能超过需求,从而推高空置率。.
亚太地区数据中心市场正经历快速增长,这主要得益于云计算、5G以及日益增长的数字化需求。该地区目前拥有12.2吉瓦的运营容量和14.4吉瓦的在建容量,其中中国、日本、澳大利亚和印度处于领先地位。超大规模数据中心提供商和可持续发展举措是关键发展趋势,私募股权投资也持续保持着浓厚的兴趣。德里和台北等新兴市场也在蓬勃发展。.

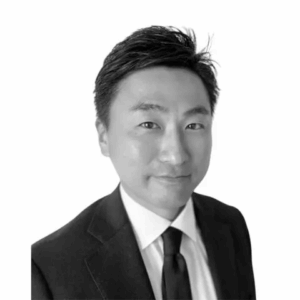
Kemmu Kawai 于 2022 年 9 月加入 Longevity Partners Japan,担任国家总监。他常驻东京,负责日本、亚太地区及其他地区的所有业务和活动。他拥有超过 16 年的金融从业经验,专门从事房地产和信贷投资。在加入 Longevity Partners 之前,他曾在 Norinchukin 银行担任投资组合经理,并在 Center Point Development 担任投资经理。.
Kemmu Kawai
常务董事
长寿伙伴