APREA 徽标

知识中心

2023年对房地产市场而言尤其艰难。资产估值下跌的趋势始于2022年下半年,并在许多市场蔓延至2023年剩余时间,且波及范围更广。交易量也持续下滑,潜在买卖双方在价格问题上僵持不下,导致交易常常陷入停滞。.

投资者们都希望2024年情况会有所好转,届时房价将触底,市场活动也将恢复到较为正常的水平。至于何时以及如何实现这一目标,目前尚不得而知。这或许是由于市场压力增大,迫使卖家进入市场;又或许最终利率会开始下降,从而提振潜在买家的信心。无论具体何时以及如何达到这一目标,过去12到18个月来市场的剧烈波动已经改变了市场格局。投资者正在重新评估其房地产配置和投资策略,以降低重大风险,同时抓住此次市场动荡带来的机遇。.
过去十年,环境、社会和治理风险与金融风险之间的关联已日益凸显。那么,未来一年又将如何发展?MSCI 2024年可持续发展与气候趋势展望报告(原《ESG与气候趋势展望报告》)汇集了我们全球研究团队提出的关键问题,并提供深入的分析和独到的见解,帮助投资者评估和应对未来的投资环境。.

本报告最初发表于 https://www.msci.com/research-and-insights/2024-sustainability-climate-trends-to-watch

在第 33 期《全球主要街道》中,我们将探讨零售业的近期前景以及全球最佳城市地点的租金和排名变化。此外,我们还将分享值得关注的关键指标和趋势,包括生活成本紧缩和电子商务的变化。.  

随着世界继续摆脱全球大流行病的影响,黄金零售地段继续反弹,在过去的一年里,租金大多录得正增长。.

  • 在全球范围内,过去 12 个月的租金平均上涨了 4.8%,高于去年同期的 3.7%。.
  • 2023 年,亚太地区以 5.3% 的增长速度领跑全球,与上一年 1.1% 的增长速度相比有了大幅提升。.
  • 欧洲也从 2022 年第三季度的年均增长 0.9% 加速到 2023 年第三季度的年均增长 4.2%,尽管这一更高的增长率是由土尔其的超常增长所驱动的(如果没有土尔其的超常增长,欧洲全年的平均增长率为 2.1%)。.
  • 在支持性财政政策的推动下,美国的经济增长从去年的 17.0% 放缓至更可持续的 3.2%。.

气候风险已迅速成为房地产投资者、业主和租户需要考虑的关键因素。.

管理气候风险首先要确定与气候相关的灾害,报告这些风险,最后将气候风险管理纳入组织流程。.

本指南旨在帮助您更好地识别和减轻气候风险。这看似一项艰巨的任务,但我们会为您概述一些简单的步骤。.

全球通胀似乎趋于稳定,利率可能已达峰值,这预示着全球经济有望软着陆。然而,诸多风险依然存在,包括地缘政治紧张局势、信贷紧缩导致的经济衰退,以及油价意外飙升可能引发的通胀反弹。.

我们最新的报告探讨了对新加坡办公楼、工业、零售、私人住宅、酒店和投资市场的影响。.

世邦魏理仕(CBRE)最新的租赁市场信心指数显示,随着咨询量的增加,各地的租赁市场信心正在好转:

  • 在调查期间,租户咨询和实地考察数量有所增加。租赁咨询和看房活动依然活跃,其中零售业表现尤为突出。.
  • 尽管零售业整体需求持续走强,但办公和工业用地的需求却略有减弱。.
  • 超过半数的受访者认为租金和激励措施将保持平稳。其余受访者则分为两派:一派对新加坡和韩国持乐观态度,另一派则预计大中华区的租金将出现下滑。.
  • 大多数主要市场的租赁市场信心均有所增强。日本的租赁市场信心自2020年以来首次转为积极,而香港特别行政区和澳大利亚的租赁市场信心则从消极状态回升。中国内地是唯一一个租赁市场信心仍处于消极状态的市场,这表明该市场需要更多时间才能恢复。.

本报告最初发表于 https://www.cbre.com.sg/insights/asia-pacific-insights/apac-leasing-market-sentiment-index

随着世界持续转型,各公司都在思考如何贡献力量,降低气候变化的影响,并为所在社区和人们的生活带来切实价值。在KIC,我们建设和管理物流中心,并在整个过程中不断思考这些问题。从选址、物流中心建设,到寻找最佳租户和物业管理,我们都始终秉持着这些理念。以下将介绍我们如何在设施中利用能源生产和能源管理,助力构建低碳未来。.


能源生产(购电协议申请)

建造和改造建筑物以增加节能特性已成为一种普遍做法,也是租户关注的重要因素。物流设施,尤其是那些设有冷库和大型屋顶的设施,往往耗电量巨大。因此,对于建筑商和管理公司而言,持续应用新能源技术至关重要。.

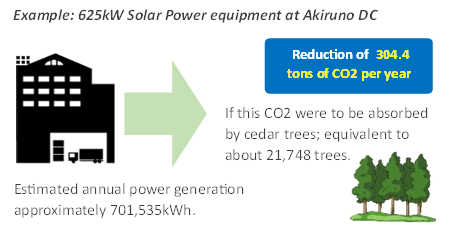
太阳能和购电协议 (PPA) 是物流设施如何利用新能源技术降低二氧化碳排放的绝佳范例。通过购电协议 (PPA),第三方会在物流建筑的屋顶安装太阳能发电系统,并将所发电能供应给租户。这不仅使租户能够使用绿色能源,还能降低电费(与传统电力相比),甚至在发生灾害时也能确保电力供应。.

能源管理

除了能源生产技术外,能源管理也是降低电力消耗和设施整体碳足迹的重要因素。能源管理能够提高效率并减少能源浪费。例如,通过改用LED灯来节约能源。LED灯耗电量更低,使用寿命更长。LED灯的耗电量约为白炽灯的20%、荧光灯的30%和汞灯的25%。这不仅能显著降低电费,而且使用寿命可达10年左右。因此,可以减少灯泡的丢弃量,并降低更换灯泡的人工成本。.

结论

总体而言,能源生产和能源管理对租户和投资者都至关重要。既有诸如改用LED灯等简单方案,也有诸如屋顶太阳能发电和大容量可充电电池等更复杂的方案。展望未来,我们必须牢记,绿色能源解决方案正在逐步应用于物流地产领域。.

维克多·峰田胜幸

创始人兼首席执行官
KIC控股

以下是重新平衡的结果(2023 年 12 月 18 日开始交易):

  • GPR/APREA 可投资 100 指数
  • GPR/APREA 可投资 REIT 100 指数
  • GPR/APREA综合指数
  • GPR/APREA综合REIT指数(标有星号)

GPR/APREA 可投资 100 指数x

包含物

中国宝龙房地产控股有限公司
中国远洋集团控股有限公司.
中国融创中国控股有限公司.
日本大和证券生活投资公司.

除外条款

新加坡LREIT SPLendlease Global Commercial REIT
泰国SPALI 结核病苏帕莱 PCL

GPR/APREA 可投资 REIT 100 指数

包含物

澳大利亚HealthCo医疗保健和健康房地产投资信托基金
日本Marimo Regional Revitalization REIT Inc
新西兰Precinct Properties NZ Limited & Precinct Prop Inv Ltd
泰国CPN零售增长租赁房地产投资信托基金

除外条款

日本ESCON JAPAN REIT 投资公司
日本医疗保健及医疗投资公司

GPR/APREA综合指数

包含物

中国中国恒大集团
中国世茂集团控股有限公司
国际化名PT Bakrieland Development Tbk
INDNexus Select Trust *
日本Arealink Co.有限公司.
TWNRealy Development&Construction Corp

除外条款

没有任何

《2023年第三季度亚太市场趋势报告》深入分析了亚太地区办公、零售、工业物流和投资市场的最新数据和洞察。主要趋势包括:

办公室:

  • 由于租户保持谨慎态度,租赁需求依然疲软。
  • 中国大陆、印度和东京占活动的大部分
  • 由于审批速度缓慢,交易完成时间延长。
  • 非银行金融和科技公司推动需求
  • 大多数市场仍将有利于租户。

零售:

  • 零售销售增速放缓,但旅游需求持续强劲增长。
  • 零售商持续扩张;地理位置依然是关键,因为需求集中在黄金地段。
  • 消费者对独特体验的需求推动了非传统零售空间的租赁。
  • 由于游客数量强劲,日本市场依然是最乐观的市场。
  • 预计未来几个季度租赁需求将保持强劲。

工业与物流:

  • 区域经济放缓持续对租赁活动构成压力。
  • 电商平台需求强劲,第三方物流业务稳定。
  • 供应渠道依然畅通。
  • 今年前三个季度投资额保持稳定。
  • 预计租赁和投资量将有所下降

投资:

  • 尽管投资量略有上升,但市场情绪依然疲软。
  • 重新定价继续抑制购买活动
  • 零售和酒店资产交易活动更加活跃
  • 日本市场依然最为乐观
  • 在高利率环境下,投资将保持低迷。

{module title=”2023年第三季度亚太地区趋势(世邦魏理仕)”}

作为商业地产领域的专家,我们的工作核心在于成功地为客户发掘并把握投资机遇。在第四份年度《全球投资者展望》报告中,我们全面深入地分析了即将主导投资市场的趋势,并展望了未来一年的潜在机遇。本报告汇集了我们资深资本市场专家和全球投资者的观点。.

2024年,市场环境仍将充满挑战,但利率前景趋于明朗,买卖价差收窄的趋势似乎指日可待。随着投资者持续寻求政策环境的稳定性,工业与物流、多户住宅和办公楼板块在未来一年仍将是他们的首选。随着市场势头不断增强,那些能够把握机遇的投资者将成为最具优势的投资者。.

全球关键主题

  • 尽管利率将长期处于高位,房地产资产依然具有吸引力。价格将继续调整至更为合理的均衡水平,我们预计交易量将在2024年下半年回升。.
  • 在市场环境趋紧的情况下,新的投资机会仍在不断涌现。房地产基金面临赎回压力,而不断上涨的资金成本促使更多自用业主通过售后回租交易释放资金。.
  • 较为平静的利率环境正在吸引资金流动。我们预计投资者将开始有选择地部署资金,这些资金主要用于机会型或增值型投资。.
  • 由于投资者认为工业和物流资产具有稳定性和增长潜力,因此他们持续涌入这些领域。同时,投资者也在向冷库/暗库等相关子行业转移投资。.
  • 随着投资者寻求不同的资源整合和资金筹集机会,联盟数量正在增长。获取某些特殊资产(例如学生公寓和数据中心)的复杂性将推动投资者和开发商之间建立更多合作伙伴关系和合资企业。.
  • 环境、社会及公司治理(ESG)作为投资决策的关键要素正日益被接受。在接受调查的投资者中,有创纪录比例(25%)已制定基于ESG的资产处置和收购策略,尤其是在欧洲、中东和非洲地区以及亚太地区——这一比例较两年前的10%大幅增长。我们预计市场将迎来一波资产处置和增值机会。.