探索 2023 年第三季度印度商业办公和住宅市场报告。商业租赁达到 16 兆平方米,住宅市场保持强劲销售,但经济适用房需求下降。.
- 2023 年第三季度的住宅需求呈大幅增长趋势,达到 82,612 个单位,环比增长 12%,与上一季度相比增长 7%。.
- 尤其值得注意的是,季度销售量也创下了近六年来的新高。与去年同期相比,所有市场的销售额都有所增长。.
- 所有市场的价格水平也随着需求的增长而逐年提高。海得拉巴的价格环比涨幅最大,达到 11%,原因是人们的关注点越来越多地转向了高档高层住宅的开发。.

地缘政治局势紧张、通货膨胀加剧、利率上升以及政策发展变化,这些快速变化的形势为投资者在国际资产类别的转型变革浪潮中驾驭机遇与挑战并存。特别是,随着投资基金着手修订其战略,亚太地区(APAC)充满活力的房地产(RE)市场正吸引着越来越多的关注,因为在市场风险水平不断上升的情况下,管理者正试图利用其历史上强劲的增长记录以及投资组合多样化的潜力。.
在高力国际的最新报告中 全球资本市场:洞察与展望——全球资本流动, 截至目前,新加坡在2023年全球投资额最高的国家/地区榜首,美国紧随其后。这座狮城在2023年上半年跨境资本投资额高达218.4亿美元,约占全球总投资额的四分之一,其投资额是排名第三的加拿大的三倍。.
香港和日本分别位列第四和第五大跨境资本来源地,今年上半年分别投入了 65.08 亿美元和 51.51 亿美元。.
该地区作为投资目的地同样表现强劲。日本、中国、澳大利亚和新加坡位列全球十大投资目的地之列,这些市场均呈现稳健的投资增长态势。.
世邦魏理仕(CBRE)2023年全球租户信心调查汇集了来自全球跨国公司和本土企业的400多位企业房地产高管的见解。他们对未来工作方式的洞察指出了五大趋势,这些趋势将指导全球企业在优化其房地产组合时做出决策:
调查结果显示,未来一年全球办公室出勤率将有所上升,尤其是在员工返岗进度相对滞后的市场。.
本报告最初发表于 https://www.cbre.com/insights/reports/2023-office-occupier-sentiment-survey-global-summary
对新加坡投资者而言,日本是亚太地区第三大热门投资目的地,仅次于中国大陆和澳大利亚。.
2013年至2023年间,日本商业房地产(CRE)市场共吸引约162亿美元的资金流入。值得注意的是,其中12%的资金流入发生在2023年上半年,这凸显了投资者兴趣的显著提升。.
日本政府的货币政策对房地产投资者产生了怎样的影响?
日本政府为刺激国内通胀而采取的货币政策,已被证明对房地产投资者而言是一大优势。这一点在近期尤为明显,因为日元兑全球主要货币汇率已跌至数年来的低点。这一趋势为房地产市场的参与者创造了有利的环境。.
尽管日本央行近期调整了收益率曲线控制目标,但日元兑新加坡元的贬值趋势依然十分明显,并在2023年创下历史新低。这股新增的资金动力使新加坡成为今年迄今为止日本房地产市场的最大跨境投资者。.
随着2022年底疫情防控措施的解除,中国消费市场强劲反弹。 2023年上半年,全国社会消费品零售总额同比增长8.21%,最终消费支出对经济增长的贡献率达到创纪录的77.21%。国内需求现已稳固确立为经济增长的主要引擎。.
与此同时,新冠疫情对国内居民消费、生活方式和价值观的影响,正在加速推动一系列结构性趋势的形成,这些趋势将对零售业产生深远影响,涉及从门店战略到可持续发展等各个领域。这些趋势还将影响零售地产的需求及资产管理。.
世邦魏理仕(CBRE)的这份报告指出了后疫情时代中国零售地产市场的主要趋势,并为零售租户、投资者和开发商提供了建议,以帮助他们应对中国零售市场周期性复苏及国内消费回归常态这一关键时期。.
本报告最初发表于 https://www.cbre.com/insights/reports/retail-in-the-post-pandemic-era-trends-and-opportunities
以下是自2023年9月18日交易开始生效的再平衡结果:
GPR/APREA 可投资 100 指数
包含物
| 日本 | Kenedix Residential Next Investment Corp |
| 日本 | Kenedix零售房地产投资信托公司 |
| VNM | Vincom Retail JSC |
除外条款
| 中国 | 嘉源国际集团 | 流动性过低 |
| 日本 | 大和证券生活投资公司. | 流动性过低 |
| 日本 | 森山房地产投资信托基金 | 流动性过低 |
GPR/APREA 可投资 REIT 100 指数
包含物
| 日本 | 草莓酒店房地产投资信托公司 |
| 新加坡 | AIMS亚太房地产信托基金 |
除外条款
| IND | 大使馆办公园区房地产投资信托基金 | 流动性过低 |
| 日本 | Samty住宅投资公司 | 流动性过低 |
| 新加坡 | Paragon REIT | 流动性过低 |
GPR/APREA综合指数
包含物
| 中国 | 佳兆业集团控股有限公司. |
| 中国 | 融创中国控股有限公司. |
| 国际化名 | PT Metropolitan Land Tbk |
| IND | 阿什亚纳住房有限公司 |
| 日本 | Cosmos Initia Co. Ltd. |
| 马来西亚 | 东方利益有限公司 |
除外条款
没有任何
随着新冠疫情后经济活动的复苏,全球主要零售市场的租赁需求持续回升。东京零售市场也不例外,自2022年下半年起,零售商的需求已开始回升。.
除了现有零售商希望增加门店数量外,还有多家海外品牌首次进军日本市场。与疫情前一样,东京依然是零售商寻求开设新店或扩大门店网络的首选之地。.
本报告将东京与纽约、伦敦、巴黎、米兰、上海、香港和新加坡等全球其他主要零售市场进行了对比,并探讨了以下因素,这些因素使得东京乃至整个日本成为零售商开设门店的理想之地。.
东京:与城市GDP相比,租金水平较为合理
日本:电子商务占零售总额的比例较低
日本:入境游客数量和旅游消费均显示出巨大的增长空间
本报告最初发表于 https://www.cbre.com/insights/viewpoints/tokyo-the-city-of-choice-for-retailers
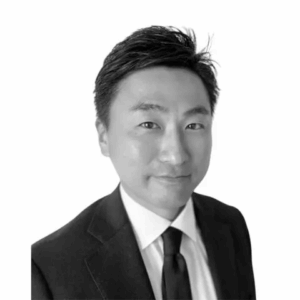
Kemmu Kawai 于 2022 年 9 月加入 Longevity Partners Japan,担任国家总监。他常驻东京,负责日本、亚太地区及其他地区的所有业务和活动。他拥有超过 16 年的金融从业经验,专门从事房地产和信贷投资。在加入 Longevity Partners 之前,他曾在 Norinchukin 银行担任投资组合经理,并在 Center Point Development 担任投资经理。.
Kemmu Kawai
常务董事
长寿伙伴