全球数据中心市场仍主要由云计算和企业应用主导,截至2025年,人工智能在总工作负载中的占比不足15%。由于目前大部分人工智能需求集中在美国,亚太地区的占比则更为微小。.
- 登录
Chinese (Simplified)

2026 年第一季度是在近期最严重的全球供应链中断事件之一的背景下开幕的。2 月下旬,美国和以色列对伊朗发起军事行动,导致霍尔木兹海峡实际关闭,全球约 20% 的海运石油和液化天然气通过霍尔木兹海峡,马士基、达飞轮船和赫伯罗特等主要航运公司完全暂停了通过该海峡的业务。船运公司被迫改变船只航线、推迟交货或暂停运营,导致全球供应链速度放缓,成本大幅上升。在此背景下,印度卢比在 2026 财年贬值了约 91TP3,达到 1 美元兑 93.88 卢比左右。石油进口国对美元的持续需求扩大了经常账户赤字,提高了以美元计价的货运和设备采购的到岸成本,压缩了整个物流行业的利润空间。然而,印度的宏观经济基础依然稳固。2026 财年实际国内生产总值(GDP)增长预测为 7.6%,超出预期,印度储备银行预计 2027 财年的增长为 6.9%,这主要受到服务业活动强劲、国内消费旺盛以及商品及服务税合理化持续带来的好处的支持,尽管印度储备银行指出了地缘政治进一步升级带来的下行风险。.
在此背景下,工业和仓储活动依然活跃,主要由制造业和第三方物流(3PL)租户驱动,巩固了印度作为区域供应链多样化的弹性战略枢纽的地位。尽管宏观经济环境动荡,但租户的租赁活动仍在继续加强,2026 年第一季度的租赁量达到 180 万平方米(1930 万平方英尺),同比增长 151TP3。值得注意的是,这是自 2023 年初以来录得的第二高季度交易量,彰显了租户持续的信心和强劲的潜在市场动力。.
强劲的旅游流入量和新基础设施的发展促进了以下地区的酒店业表现 越南; 孟买 得益于稳健的企业、会展和国内需求,该地区的酒店定价优于印度其他城市。 果阿 尽管在整个旺季期间表现强劲,但仍有所放缓。.
国内资本推动了以下地区的写字楼投资活动 韩国, 物流资产的竞争依然激烈;美国将加息 澳大利亚 投资者从谨慎乐观转为观望;在 香港,随着伦敦银行同业拆借利率(HIBOR)下降,市场情绪略有改善;生活行业支撑了投资活动。.
租赁量 印度 全球能力中心需求旺盛,创下历史新高 日本 在房源稀缺、租金上涨的情况下,优先考虑核心地段以吸引人才;稳固的需求推低了房价 新加坡 尽管全球前景谨慎,但中央商务区的空置率仍创新低。.
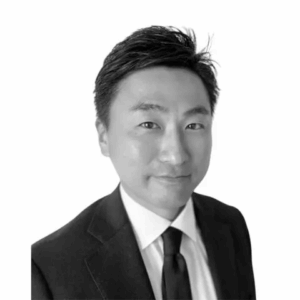
Kemmu Kawai 于 2022 年 9 月加入 Longevity Partners Japan,担任国家总监。他常驻东京,负责日本、亚太地区及其他地区的所有业务和活动。他拥有超过 16 年的金融从业经验,专门从事房地产和信贷投资。在加入 Longevity Partners 之前,他曾在 Norinchukin 银行担任投资组合经理,并在 Center Point Development 担任投资经理。.
Kemmu Kawai
常务董事
长寿伙伴