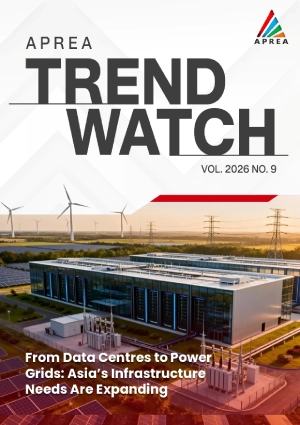

在城市化、供应链转型以及人工智能和数据中心带来的电力需求增长的推动下,亚洲的基础设施投资周期正从传统的交通和物流领域扩展至电网、储能和数字基础设施。 预计到2050年,亚太地区将占全球预计151.1万亿美元基础设施投资需求的一半以上,其中输电、配电和公用事业级储能将是增长最快的领域。.
对投资者而言,投资机会正日益集中于那些具备稀缺产能、可靠的电力供应、经过验证的需求以及稳定现金流的资产,而非仅仅依赖基础设施的规模。中国既体现了这一领域的潜力,也凸显了其中的制约因素:数据中心投资正在加速,但国有所有权、政策风险和执行风险可能会促使私营资本转向合作伙伴关系、运营平台及配套基础设施。.